Budget 2027 : que sait-on réellement pour votre commune ?
Le 4 novembre 2026, l’Assemblée nationale a rejeté le projet de loi de finances pour 2027 (0 voix pour, 458 contre, sur sa première partie) : le Sénat doit examiner, à partir du 20 novembre 2026 et sous réserve de sa transmission, le texte initial du Gouvernement, où figurent les cinq mesures qu’il destinait aux collectivités. Le 19 octobre 2026, l’Assemblée avait écarté trois des cinq mesures, dont les deux plus importantes en montant : elle avait supprimé la baisse du taux du FCTVA (art. 35) et la contribution progressive à l’effort budgétaire (art. 37), n’avait pas adopté l’écrêtement de la TVA affectée (art. 36) ; ces votes tombent avec le texte. Peuvent donc concerner la commune la contribution progressive, la baisse du FCTVA, l’étalement du DILICO, dont l’examen au Sénat est prévu le 2 décembre 2026, et la répartition de la DGF. Elle peut vérifier dès maintenant ses comptes de 2024, son FCTVA et ses sommes mises en réserve ; ses montants pour 2027 viendront de la loi votée, puis des notifications.
État du projet de loi de finances pour 2027 au 5 novembre 2026 : aucune mesure n’est définitivement acquise ni définitivement écartée. Cette page est révisée à chaque étape qui modifie ces mesures.
Qu’a décidé l’Assemblée nationale ?
Elle a rejeté le projet le 4 novembre 2026 : sa première partie a recueilli 0 voix pour et 458 contre, ce qui emporte l’ensemble du texte. Auparavant, le 19 octobre 2026, elle avait supprimé la baisse du taux du FCTVA (art. 35) et la contribution progressive à l’effort budgétaire (art. 37), n’avait pas adopté l’écrêtement de la TVA affectée (art. 36), et avait porté la DGF nationale pour 2027 à 27,9 milliards d’euros ; ces votes tombent avec le texte. Le Sénat doit examiner le projet initial du Gouvernement.
Quelles mesures pourraient encore concerner ma commune en 2027 ?
Toutes celles du projet initial, que le Sénat doit examiner à partir du 20 novembre 2026 : en première partie, la contribution progressive, la baisse du taux du FCTVA et l’écrêtement de la TVA affectée ; en seconde partie, examinée le 2 décembre 2026 avec la mission « Relations avec les collectivités territoriales », l’étalement du reversement des sommes mises en réserve en 2025 (DILICO ; celui de 2026 ne vise que les intercommunalités, les départements et les régions), la répartition de la DGF et une nouvelle dotation pour les communes rurales de faible densité. Le texte définitif peut encore les modifier ou les supprimer.
Quels chiffres ma commune peut-elle vérifier dès maintenant ?
Ses propres comptes, pas des montants pour 2027 : les sommes qu’elle a mises en réserve au DILICO en 2025, notifiées par arrêté (les communes n’y contribuent pas en 2026) ; le FCTVA qu’elle perçoit et l’année des dépenses sur laquelle il porte ; ses recettes réelles de fonctionnement de 2024, exercice qui servirait d’assiette à la contribution progressive si elle était adoptée.
Quand ma commune connaîtra-t-elle ses montants pour 2027 ?
Après le vote définitif de la loi de finances : le préfet communique alors le montant de chacune des dotations de la DGF, et les mesures nouvelles passent par leurs arrêtés ou décrets. Prochaine étape au 5 novembre 2026 : examen par le Sénat, sous réserve de sa transmission, du texte initial du Gouvernement à partir du 20 novembre, de la mission « Relations avec les collectivités territoriales » et de l’article 84 le 2 décembre, puis vote sur l’ensemble le 9 décembre.
Ce que le service financier doit retenir, vérifier et en faire
Contribution progressive (art. 37)
texte initial, attendu au Sénat
Ce qu’il faut retenir
Un prélèvement envisagé sur les recettes fiscales, chaque mois, si la mesure était adoptée
Ce que l’on peut vérifier dès maintenant
Les comptes de 2024 de la commune et de son intercommunalité ; une éventuelle exonération (rangs DSU et DSR)
Pour préparer le budget 2027 → Ne pas l’inscrire comme une charge certaine ; la garder en scénario conditionnel.
FCTVA (art. 35)
texte initial, attendu au Sénat
Ce qu’il faut retenir
La baisse envisagée peut toucher des investissements déjà réalisés
Ce que l’on peut vérifier dès maintenant
L’année des dépenses sur laquelle porte l’attribution, et la part des dépenses de transition écologique et de voirie
Pour préparer le budget 2027 → Inscrire l’attribution au taux en vigueur ; la baisse, en scénario conditionnel.
DGF (art. 34)
texte initial, attendu au Sénat
Ce qu’il faut retenir
Une enveloppe nationale en hausse, sans garantie de hausse pour chaque commune
Ce que l’on peut vérifier dès maintenant
La composition de la DGF de la commune : dotation forfaitaire, dotations de péréquation
Pour préparer le budget 2027 → Ne pas lire la hausse nationale comme une recette garantie pour la commune.
DILICO (art. 84)
texte initial, attendu au Sénat
Ce qu’il faut retenir
Des restitutions qui seraient étalées jusqu’en 2031, sans changer leur total ; les communes ne sont concernées que par celui de 2025
Ce que l’on peut vérifier dès maintenant
Le montant mis en réserve par la commune en 2025, notifié par arrêté ; pour 2026, celui de son intercommunalité
Pour préparer le budget 2027 → Préparer l’échéancier des reversements du DILICO 2025, selon le droit actuel et selon le projet.
TVA affectée (art. 36)
texte initial, attendu au Sénat
Ce qu’il faut retenir
Un écrêtement de nouveau dans le texte attendu au Sénat, d’effet différent selon les bénéficiaires
Ce que l’on peut vérifier dès maintenant
Une fraction de TVA perçue par la commune, ou par son intercommunalité
Pour préparer le budget 2027 → Inscrire la fraction selon les règles actuelles ; l’écrêtement, en scénario conditionnel.
Prochaine échéance : examen par le Sénat, sous réserve de sa transmission, du texte initial du Gouvernement à partir du 20 novembre, de la mission « Relations avec les collectivités territoriales » et de l’article 84 le 2 décembre, puis vote sur l’ensemble le 9 décembre. Chaque ligne est développée mesure par mesure, avec ce qu’il serait trompeur de chiffrer à ce stade.
Budget 2027 : ce qui pourrait changer pour votre commune
Les chiffres officiels de la commune et le statut, provisoire, de chaque mesure au 5 novembre 2026. Une fiche pour préparer le budget 2027 et, s’il y a lieu, le débat d’orientation budgétaire.
Pour chaque commune, la fiche commence par une réponse : le fait le plus informatif que les données établissent pour elle. C’est l’effet du report des reversements du DILICO quand elle y a contribué en 2025, la part de la dotation globale dans ses recettes quand elle dépasse nettement celle des communes de même taille, ou ce que les données publiées permettent de dire de son exonération de la contribution progressive. Suivent les principales mesures du projet, avec leur statut au Parlement, puis sa situation financière comparée à celle des communes de même taille, et enfin le calcul et les sources, chacune liée à son document officiel. Le seul montant pour 2027 est l’écart du DILICO, qui suppose l’article 84 adopté en l’état : ce qui n’est pas publié s’affiche « non disponible », jamais zéro, et la commune n’est jamais confondue avec son intercommunalité.
Le projet déposé et son état au Parlement
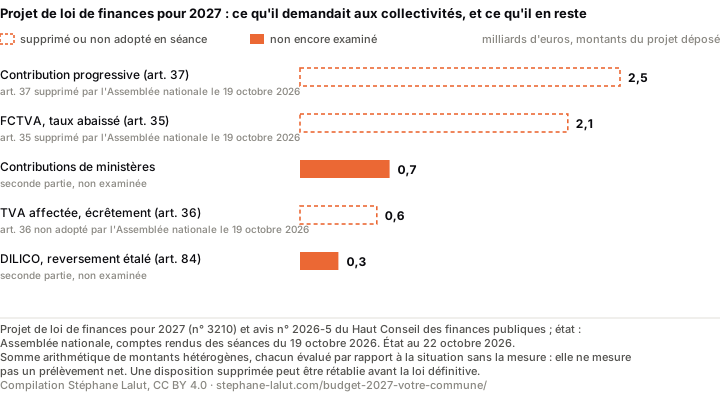
Les cinq mesures du projet de loi de finances déposé qui visent les collectivités, toutes dans le texte que le Sénat doit examiner. Montants du projet déposé : ils décrivent le cadrage initial, non l’état actuel du texte ; leur somme arithmétique ne mesure pas un prélèvement net.
Le résultat en une phrase. Le projet de loi de finances pour 2027 déposé prévoyait cinq mesures visant les collectivités, d’une somme arithmétique de 6,2 milliards d’euros ; le 19 octobre 2026, l’Assemblée nationale avait supprimé la baisse du taux du FCTVA (art. 35) et la contribution progressive à l’effort budgétaire (art. 37), n’avait pas adopté l’écrêtement de la TVA affectée (art. 36), puis elle a rejeté l’ensemble du texte le 4 novembre 2026 : les cinq mesures sont dans le texte que le Sénat doit examiner.
Cette somme décrivait le projet déposé ; elle ne mesurait pas un prélèvement net, et la page consacrée aux collectivités explique pourquoi elle coexistait avec une hausse prévue des ressources locales. La seconde partie ne pouvant être discutée avant l’adoption de la première (loi organique relative aux lois de finances, article 42), le rejet de la première partie emporte l’ensemble du texte : les votes de l’Assemblée sur les articles tombent avec lui, et le Sénat doit examiner le projet initial du Gouvernement. À l’ouverture du débat du 19 octobre, la ministre chargée des collectivités, Françoise Gatel, chiffrait à 5,5 milliards d’euros la contribution des collectivités prévue par le projet.
Le détail des cinq mesures du projet déposé : texte, nature, montant
Mesure du projet de loi de finances pour 2027, tel que déposé
Texte
Nature
Montant, Md€
Au Parlement
Contribution progressive à l’effort budgétaire, prélevée sur les avances de fiscalité
article 37
prélèvement sur les avances de fiscalité, institué pour 2027
2,5
dans le texte initial attendu au Sénat ; à l’Assemblée, art. 37 supprimé en séance le 19 octobre 2026, avant le rejet de l’ensemble du texte le 4 novembre 2026
Fonds de compensation pour la TVA : taux abaissé de 5 points, sauf dépenses vertes et voirie
articles 35 et 41
réduction d’un concours de l’État lié aux dépenses d’investissement éligibles
2,1
dans le texte initial attendu au Sénat ; à l’Assemblée, art. 35 supprimé en séance le 19 octobre 2026, avant le rejet de l’ensemble du texte le 4 novembre 2026
TVA affectée, hors régions : hausse annuelle réduite de l’inflation
article 36
écrêtement de la progression de la TVA affectée, hors régions
0,6
dans le texte initial attendu au Sénat ; à l’Assemblée, art. 36 non adopté en séance le 19 octobre 2026, avant le rejet de l’ensemble du texte le 4 novembre 2026
Contributions de certains ministères aux collectivités
crédits des missions
réduction de contributions de certains ministères
0,7
dans le texte initial attendu au Sénat ; seconde partie, que l’Assemblée n’a pas examinée avant de rejeter l’ensemble du texte le 4 novembre 2026
Sommes mises en réserve en 2025 et 2026 (DILICO) : reversement sur cinq ans au lieu de trois
article 84
étalement du reversement ; montant total restitué inchangé
0,3
dans le texte initial attendu au Sénat, examen prévu le 2 décembre 2026 ; à l’Assemblée, art. 84 supprimé en commission le 28 octobre 2026, avant le rejet de l’ensemble du texte le 4 novembre 2026
Montants pour 2027, tels que le projet déposé les prévoit (cadrage initial du débat). Dernière colonne : sort de l’article en séance, d’après le compte rendu officiel ; une disposition supprimée peut être rétablie d’ici la loi définitive. Sources : projet de loi de finances (exposés des motifs) pour les deux premières lignes ; avis du Haut Conseil des finances publiques pour les trois suivantes, que le texte du projet ne chiffre pas.
Mesure par mesure
La contribution progressive à l’effort budgétaire (article 37)
Ce que prévoyait le projet. Une contribution de 2,5 milliards d’euros pour 2027, due selon l’exposé des motifs par 40 % des communes et par les intercommunalités, à un taux de 0,5 % à 3 % des recettes réelles de fonctionnement de 2024, retraitées, et prélevée chaque mois sur les douzièmes de fiscalité : un effet de trésorerie dès la notification. Un fonds de soutien de 50 millions d’euros était prévu pour les communes contributrices en difficulté (article 87), dont le texte déposé renvoie encore à un « article X » : une référence non finalisée, et un fonds qui dépend du sort de la contribution.
Où en est le texte. État au 5 novembre 2026 : dans le texte initial attendu au Sénat ; à l’Assemblée, art. 37 supprimé en séance le 19 octobre 2026, avant le rejet de l’ensemble du texte le 4 novembre 2026. Si elle était adoptée, le montant de chaque collectivité serait fixé par un arrêté publié au Journal officiel.
Ce que cela signifie pour une commune. Rien n’est dû en l’état du texte. La commune et son intercommunalité étaient visées par deux contributions distinctes ; ce que celle de l’intercommunalité ferait peser sur ses membres dépendrait de leurs relations financières, que le texte ne règle pas.
Ce que le service financier peut vérifier dès maintenant. Les recettes réelles de fonctionnement du budget principal de 2024, l’exercice qui aurait servi d’assiette, en sachant que l’assiette légale en retranche les atténuations de produits, les recettes exceptionnelles et les mises à disposition de personnel facturées à l’intercommunalité ; les rangs de la commune dans les classements de la dotation de solidarité urbaine et de la fraction cible de la dotation de solidarité rurale, qui ouvraient une exonération.
Ce qu’il serait trompeur de chiffrer. Un montant : le taux dépend du rang de la commune parmi toutes les autres. Plusieurs cabinets de conseil et associations d’élus l’ont simulé sur le texte initial ; ces simulations décrivent l’article initial, qui doit revenir en discussion au Sénat, et les associations qui les publient ont demandé sa suppression ou sa réduction. Entre 0,5 % et 3 % de l’assiette retraitée, c’est une comparaison statique, pas une prévision.
Pour préparer le budget 2027. Ne pas inscrire la contribution comme une charge certaine ; la garder dans un scénario conditionnel, calculé sur l’assiette de 2024 retraitée, à réactiver si l’article était adopté.
Classement, taux, assiette et exonérations prévus par l’article 37
Les communes sont classées selon un indice qui pondère à 75 % leur potentiel financier par habitant et à 25 % le revenu par habitant, chacun rapporté à la moyenne. Le taux va de 0,5 % pour le premier décile à 2 % pour le dixième, et 3 % pour les deux derniers centiles. Il s’applique aux recettes réelles de fonctionnement du budget principal constatées dans le compte financier unique de l’antépénultième exercice, soit 2024 pour une contribution due en 2027, minorées des atténuations de produits, des recettes exceptionnelles et du produit des mises à disposition de personnel facturées dans le cadre d’une mutualisation avec l’intercommunalité. Sont exonérées les communes des départements et régions d’outre-mer, celles que l’article L. 2336-3 du code général des collectivités territoriales exempte déjà du fonds de péréquation intercommunal (les 250 premières communes de 10 000 habitants et plus et les 30 premières de 5 000 à 9 999 au classement de la dotation de solidarité urbaine, les 2 500 premières au classement de la fraction cible de la dotation de solidarité rurale), et celles dont la contribution serait inférieure à 5 000 euros. Les intercommunalités sont classées de même, sur leur potentiel fiscal, à un taux de 0,5 % à 2 %.
Le fonds de compensation pour la TVA (articles 35 et 41)
Ce que prévoyait le projet. Pour les attributions versées à compter du 1er janvier 2027, un taux ramené de 16,404 % à 11,404 %, soit 5 points de moins, sauf pour les dépenses liées à la transition écologique et à la voirie, maintenues à 16,404 %, et un rendement de 2,1 milliards d’euros. La liste des comptes ouvrant droit au taux maintenu relevait d’un arrêté à venir.
Où en est le texte. État au 5 novembre 2026 : dans le texte initial attendu au Sénat ; à l’Assemblée, art. 35 supprimé en séance le 19 octobre 2026, avant le rejet de l’ensemble du texte le 4 novembre 2026. Si la mesure était adoptée, l’arrêté fixant les comptes au taux maintenu dirait quelles dépenses en bénéficient.
Ce que cela signifie pour une commune. La mesure portait sur les attributions versées, pas sur les dépenses engagées. Selon l’article L. 1615-6 du code, les attributions d’une commune au régime de droit commun portent sur les dépenses de l’avant-dernière année : en 2027, celles de 2025, déjà réalisées sous l’ancien taux. Pour certaines communes, elles portent sur les dépenses de l’année précédente ; pour les communes nouvelles, sur celles de l’année en cours.
Ce que le service financier peut vérifier dès maintenant. Le régime de versement de la commune, donc l’année de dépenses concernée ; la part de ces dépenses imputée sur des comptes de transition écologique ou de voirie.
Ce qu’il serait trompeur de chiffrer. Une perte : sans la liste des comptes au taux maintenu, la ventilation des dépenses reste inconnue. Pour la seule part qui aurait relevé du taux réduit, 5 points sur 16,404 représentent un peu moins d’un tiers de l’attribution correspondante : une comparaison statique, pas une prévision du versement de 2027.
Pour préparer le budget 2027. Inscrire l’attribution au taux en vigueur, 16,404 %, sur les dépenses de l’année de référence ; garder la baisse dans un scénario conditionnel.
La dotation globale de fonctionnement (articles 34 et 83)
Ce que prévoyait le projet. Un montant national de 27,5 milliards d’euros ; une hausse des dotations de solidarité urbaine et rurale financée en partie par l’écrêtement de la dotation forfaitaire (article 83, seconde partie). La présentation générale du projet et l’exposé des motifs de l’article 83 ne répartissent pas cette hausse de la même manière entre les deux dotations : c’est le Comité des finances locales qui la fixera.
Où en est le texte. Le 19 octobre 2026, l’Assemblée avait adopté l’article 34 modifié, portant la DGF pour 2027 à 27,9 milliards d’euros, soit 356 millions de plus que le projet ; ce vote tombe avec le rejet du texte le 4 novembre 2026, et le Sénat doit examiner le montant initial de 27,5 milliards. L’article 83 relève de la seconde partie, que le Sénat doit examiner le 2 décembre 2026.
Ce que cela signifie pour une commune. Un montant national ne se répartit pas entre communes par simple proportion : chaque dotation obéit à ses propres critères, et une commune peut voir sa dotation forfaitaire écrêtée tandis que sa dotation de solidarité augmente.
Ce que le service financier peut vérifier dès maintenant. La composition de la DGF de la commune en 2026 : dotation forfaitaire et écrêtement éventuel, dotations de solidarité urbaine et rurale, dotation nationale de péréquation.
Ce qu’il serait trompeur de chiffrer. La DGF de la commune pour 2027 : elle dépend de la loi votée et de la répartition du Comité des finances locales.
Pour préparer le budget 2027. Ne pas lire la hausse nationale comme une recette garantie pour la commune ; retenir une estimation prudente jusqu’à la notification.
Les sommes mises en réserve en 2025 et 2026 (DILICO, article 84)
Le dispositif de lissage des recettes fiscales a mis en réserve, en 2025, une part des recettes des communes, des intercommunalités, des départements et des régions (loi de finances pour 2025, article 186) ; en 2026, les communes n’y contribuent pas : seulement les intercommunalités dont l’indice de ressources et de charges dépasse 110 % de la moyenne, les départements et les régions (loi de finances pour 2026, article 196). Chaque reversement annuel va pour 10 % à la péréquation (pour le bloc communal, le fonds de péréquation intercommunal), le reste aux contributeurs : une collectivité récupère ainsi 90 % de sa contribution.
Ce que prévoyait le projet. Étaler jusqu’en 2031 le reversement des sommes mises en réserve, sans changer leur total ; selon l’exposé des motifs, environ 2 000 collectivités sont concernées. Les deux dispositifs ne se traitent pas de la même façon : pour celui de 2025, un tiers a déjà été reversé en 2026 et les deux tiers restants seraient reversés par cinquièmes de 2027 à 2031, au lieu de deux tiers en 2027 et 2028 ; pour celui de 2026, la totalité serait reversée par cinquièmes de 2027 à 2031, au lieu de tiers de 2027 à 2029.
Pour 300 000 € mis en réserve (exemple), part revenant au contributeur
DILICO 2025 (commune ou intercommunalité)
DILICO 2026 (intercommunalité, pas la commune)
Déjà reçu en 2026
90 000 €
0 €
Chaque année, selon le droit actuel
90 000 € en 2027 et en 2028
90 000 € de 2027 à 2029
Chaque année, selon le projet déposé
36 000 € de 2027 à 2031
54 000 € de 2027 à 2031
Total reçu
270 000 € dans les deux cas
270 000 € dans les deux cas
Où en est le texte. État au 5 novembre 2026 : dans le texte initial attendu au Sénat, examen prévu le 2 décembre 2026 ; à l’Assemblée, art. 84 supprimé en commission le 28 octobre 2026, avant le rejet de l’ensemble du texte le 4 novembre 2026. Au Sénat, les amendements sur cette mission se déposent jusqu’au 27 novembre 2026 à 11 heures. Le projet prévoit un arrêté unique de reversement.
Le report, commune par commune. Appliqué aux montants des arrêtés publiés, l’écart de 2027 entre le droit actuel et le projet est détaillé par commune, département et circonscription dans un tableur, avec la méthode, les limites et un lien vers la fiche de chaque commune : télécharger le fichier Excel (268 Ko, calculs du 23 octobre 2026).
Ce que cela signifie pour une commune. Seul le DILICO 2025 la concerne directement ; celui de 2026 touche, le cas échéant, son intercommunalité. Pour une commune contributrice en 2025, le total restitué ne change pas ; ses versements annuels baissent et s’étalent jusqu’en 2031, ce qui pèse sur sa trésorerie et, si l’inflation se poursuit, sur la valeur réelle des sommes restituées.
Ce que le service financier peut vérifier dès maintenant. Le montant mis en réserve par la commune en 2025, notifié par arrêté, et ce qu’elle a déjà reçu en 2026 ; pour 2026, la contribution éventuelle de son intercommunalité. Avec ces montants, le calcul ci-dessus est exact, si le texte est voté tel quel.
Ce qu’il serait trompeur de chiffrer. Rien de plus que ce calcul : il ne vaut que pour le projet déposé.
Pour préparer le budget 2027. Établir l’échéancier des reversements du DILICO 2025, une colonne selon le droit actuel, une selon le projet ; retenir la seconde si l’article 84 est voté ; signaler, dans les relations financières avec l’intercommunalité, l’étalement de son propre DILICO 2026.
Les fractions de TVA (article 36)
Ce que prévoyait le projet. Pour les fractions de TVA versées en remplacement d’impôts supprimés (articles 16 de la loi de finances pour 2020 et 55 de celle pour 2023), une progression annuelle diminuée de l’inflation hors tabac de l’année précédente, sans que le montant puisse baisser d’une année sur l’autre. Le Haut Conseil des finances publiques chiffrait l’écrêtement à 0,6 milliard d’euros pour l’ensemble des bénéficiaires.
Où en est le texte. État au 5 novembre 2026 : dans le texte initial attendu au Sénat ; à l’Assemblée, art. 36 non adopté en séance le 19 octobre 2026, avant le rejet de l’ensemble du texte le 4 novembre 2026. À l’Assemblée, les amendements qui supprimaient l’article avaient d’abord été rejetés ; c’est l’article amendé qui n’avait pas été adopté.
Ce que cela signifie pour une commune. Seules sont concernées les collectivités qui perçoivent une telle fraction ; si c’est l’intercommunalité, l’effet sur la commune passerait par leurs relations financières.
Ce que le service financier peut vérifier dès maintenant. Si la commune perçoit elle-même une fraction de TVA, ou si c’est son intercommunalité.
Ce qu’il serait trompeur de chiffrer. L’effet : il dépendrait de la TVA encaissée et de l’inflation, inconnues à ce jour.
Pour préparer le budget 2027. Inscrire la fraction selon les règles actuelles ; garder l’écrêtement, de nouveau dans le texte au Sénat, dans un scénario conditionnel.
Les autres dispositions
Dotation pour les communes rurales de faible densité (article 85, seconde partie) : 50 millions d’euros, réservés aux communes peu ou très peu denses de la grille de l’Insee dont la densité est inférieure à une moyenne de référence, à l’exclusion des bénéficiaires de la dotation pour les aménités rurales, et répartis selon la superficie par un décret à venir.
Forfaits de post-stationnement (article 53, première partie, dans le texte initial attendu au Sénat) : 1,9 % des forfaits acquittés après l’émission d’un titre exécutoire reversés au budget de l’État, pour les titres émis à compter du 1er janvier 2027.
Métropole du Grand Paris (article 40) : la prolongation du financement transitoire jusqu’en 2028, que l’Assemblée n’avait pas adoptée le 19 octobre 2026, figure dans le texte initial attendu au Sénat ; les communes de la métropole sont concernées par l’intermédiaire de leur établissement public territorial.
Quand la commune connaîtra-t-elle ses montants ?
Au Parlement : examen par le Sénat, sous réserve de sa transmission, du texte initial du Gouvernement à partir du 20 novembre, de la mission « Relations avec les collectivités territoriales » et de l’article 84 le 2 décembre, puis vote sur l’ensemble le 9 décembre ; puis, le cas échéant, une commission mixte paritaire et une nouvelle lecture, avant l’adoption définitive.
Après la loi : les arrêtés et décrets qu’elle prévoit, puis les informations que le préfet communique aux maires, dont le montant de chacune des dotations de la DGF (article D. 1612-1 du code).
Le budget primitif doit être adopté avant le 15 avril.
Le délai du 15 avril ne cède que dans un cas précis : lorsque des informations que la réglementation dit indispensables à l’établissement du budget, comme les montants de la DGF, n’ont pas été communiquées avant le 31 mars ; le conseil dispose alors de quinze jours après leur communication (article L. 1612-2). Attendre un autre montant, celui d’une mesure nouvelle par exemple, n’ouvre aucun délai : le budget se vote avec les informations disponibles, et se corrige ensuite par décision modificative.
Ce que ses comptes publiés permettent déjà
L’Observatoire des finances et de la gestion publique locales publie, commune par commune sur data.ofgl.fr, les comptes de 2024 et de 2025 : recettes réelles de fonctionnement, FCTVA perçu, DGF, épargne brute. Ces agrégats ne sont pas l’assiette légale de la contribution progressive, qui en retranche plusieurs postes ; ils situent un ordre de grandeur, et l’épargne brute dit la marge dont la commune dispose pour absorber une baisse de recettes. La page consacrée aux collectivités détaille comment lire ces lignes.
Ce que cette page ne dit pas
Elle ne prévoit pas le texte définitif : le Sénat peut modifier ou supprimer chaque mesure, et le texte peut encore changer ensuite.
Elle ne donne aucun montant certain pour 2027 : le seul montant 2027 de la fiche d’une commune, l’écart du DILICO, suppose l’article 84 adopté en l’état ; les ordres de grandeur qu’elle indique sont des comparaisons statiques, sous les conditions écrites à côté d’eux.
Elle ne reprend que les dispositions du projet qui visent directement les communes ; les mesures fiscales générales peuvent aussi peser sur leurs recettes.
Comptes des communes (fiche) — Observatoire des finances et de la gestion publique locales, base des comptes des communes (DGFiP), budget principal, deux derniers exercices publiés ; relevés par script, dix communes relues par une seconde requête à chaque relevé. Dotations des communes (fiche) — Observatoire des finances et de la gestion publique locales, dotations des communes, données de la Direction générale des collectivités locales : DILICO prélevé en 2025 et reversé en 2026, dotation globale notifiée pour 2026, rangs de 2026 à la dotation de solidarité urbaine et à la fraction cible de la dotation de solidarité rurale ; relevés par script et confrontés, commune par commune et à l’euro près, aux annexes des arrêtés publiées au Journal officiel (prélèvement DILICO 2025, reversement 2026, DGF 2026), ainsi qu’au total de 250 millions d’euros fixé par la loi de finances pour 2025. L’annexe de la DGF 2026 omet trois communes des Landes (Aire-sur-l’Adour, Amou, Angoumé) : leur fiche reprend la valeur de l’OFGL. Toutes les fiches sont dans un fichier CSV, une ligne par commune. Le report qu’opérerait l’article 84 est ventilé par commune, circonscription et département dans un tableur (méthode et limites en première feuille, lien vers la fiche de chaque commune).
Les figures, les données et une citation prête, sous licence libre. Chaque figure porte dans l’image sa source, sa date et sa précaution de lecture : reprise dans un cours ou un article, elle ne se sépare pas de ce qui permet de la lire.
Projet de loi de finances pour 2027 : ce qu’il demande aux collectivités, dans le texte initial attendu au Sénat
Le projet déposé prévoyait cinq mesures visant les collectivités, dont la somme arithmétique atteignait 6,2 milliards d’euros ; l’Assemblée nationale avait supprimé la baisse du taux du FCTVA (art. 35) et la contribution progressive à l’effort budgétaire (art. 37), n’avait pas adopté l’écrêtement de la TVA affectée (art. 36), puis a rejeté l’ensemble du texte le 4 novembre 2026 : les cinq mesures figurent dans le texte initial attendu au Sénat.
Précaution d’interprétation. Somme arithmétique de montants hétérogènes, chacun évalué par rapport à la situation sans la mesure : elle ne mesure pas un prélèvement net. Le Sénat peut modifier chaque mesure avant la loi définitive.
Projet de loi de finances pour 2027 (n° 3210) et avis n° 2026-5 du Haut Conseil des finances publiques ; état : Assemblée nationale, comptes rendus des séances du 19 octobre 2026 et du 4 novembre 2026 ; commission des finances, amendement II-CF2778 (art. 84), 28 octobre 2026 ; Sénat, ordre du jour. État au 5 novembre 2026.
Lalut, Stéphane (2026). « Budget 2027 : que sait-on réellement pour votre commune ? ». Données Assemblée nationale, Haut Conseil des finances publiques et Légifrance, relevé du 7 novembre 2026. https://stephane-lalut.com/budget-2027-votre-commune/
En trois phrases
Le projet de loi de finances pour 2027 déposé prévoyait cinq mesures visant les collectivités, d’une somme arithmétique de 6,2 milliards d’euros, qui ne mesure pas un prélèvement net. Le 19 octobre 2026, l’Assemblée nationale avait supprimé la baisse du taux du FCTVA (art. 35) et la contribution progressive à l’effort budgétaire (art. 37), n’avait pas adopté l’écrêtement de la TVA affectée (art. 36), puis elle a rejeté l’ensemble du texte le 4 novembre 2026 ; le Sénat doit examiner le projet initial. Aucun montant communal ne se déduit d’un projet : il viendra de la loi votée, puis des arrêtés et notifications.
Les données
Les montants des cinq mesures du projet déposé, l’état de chaque article au Parlement et la DGF votée par l’Assemblée nationale (vote tombé avec le texte), dans le jeu « collectivités locales et finances publiques » ; le même contenu existe en CSV, en format long, lisible dans un tableur.
Données et graphiques CC BY 4.0 — réutilisation libre, y compris commerciale, en citant la source. Texte soumis au droit d’auteur — citation courte libre, reproduction intégrale sur demande. Les séries brutes appartiennent à leurs producteurs (Assemblée nationale, Haut Conseil des finances publiques et Légifrance), sous leurs propres conditions.