Oui. Le poids de la dette dans le PIB peut baisser, même quand son montant augmente. Au Portugal, la dette publique est passée de 235 à 275 milliards d’euros de fin 2015 à fin 2025, et son poids de 131,0 % à 89,2 % du PIB. En France, il a augmenté de 18,7 points sur la même période : les administrations ont dépensé plus qu’elles n’encaissaient, même sans compter les intérêts, et ce déficit a pesé plus lourd que l’aide des taux et de la croissance.
Données mises à jour le 2 novembre 2026 Administrations publiques, séries Eurostat de 1996 à 2025. Télécharger : CSV · JSON · méthode
Le poids de la dette, pas son montant
Le ratio de dette rapporte ce que doivent les administrations publiques à la richesse produite en un an, le produit intérieur brut (PIB), mesuré en euros courants, dit nominal. Il baisse dès que le PIB nominal croît plus vite que la dette : au Portugal, de fin 2015 à fin 2025, la dette publique est passée de 235 à 275 milliards d’euros pendant que son poids reculait de 131,0 % à 89,2 % du PIB. Ce recul a suivi un programme d’aide et d’ajustement, dont ces séries ne mesurent pas le coût pour les Portugais (limites).
les taux et la croissance : les intérêts payés alourdissent le ratio, la croissance du PIB nominal, en volume et en prix, l’allège ; la page appelle leur bilan « l’effet des taux et de la croissance » ;
le solde primaire, recettes moins dépenses hors intérêts : un déficit alourdit le ratio, un excédent l’allège ;
les autres ajustements, dits « flux-stock » : acquisitions nettes d’actifs financiers (prêts, participations, trésorerie), effets de valorisation et autres écarts qui modifient la dette sans passer par le déficit.
Les variations du ratio se mesurent en points de PIB. En 2025, un point correspond à environ 30 milliards d’euros ; mais les contributions cumulées sur dix ans, calculées chaque année sur le PIB de l’année, ne représentent pas des sommes versées ou économisées. Cette décomposition est comptable : elle dit par quel canal le ratio a bougé. Les conditions économiques (croissance, inflation, taux) et les décisions budgétaires agissent sur plusieurs termes à la fois, et elle ne les sépare pas.
La France : trois décennies, et trois années à part
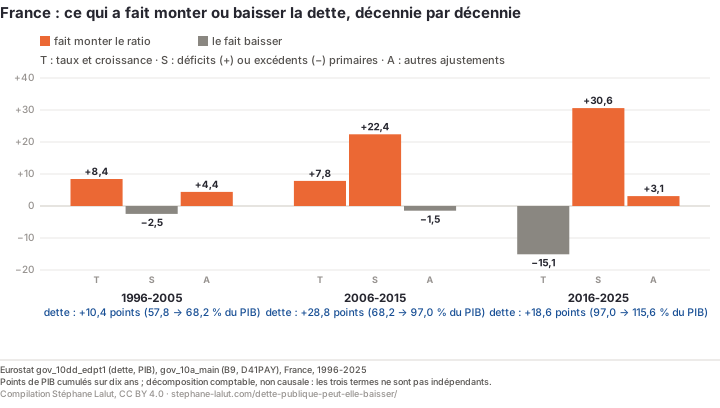
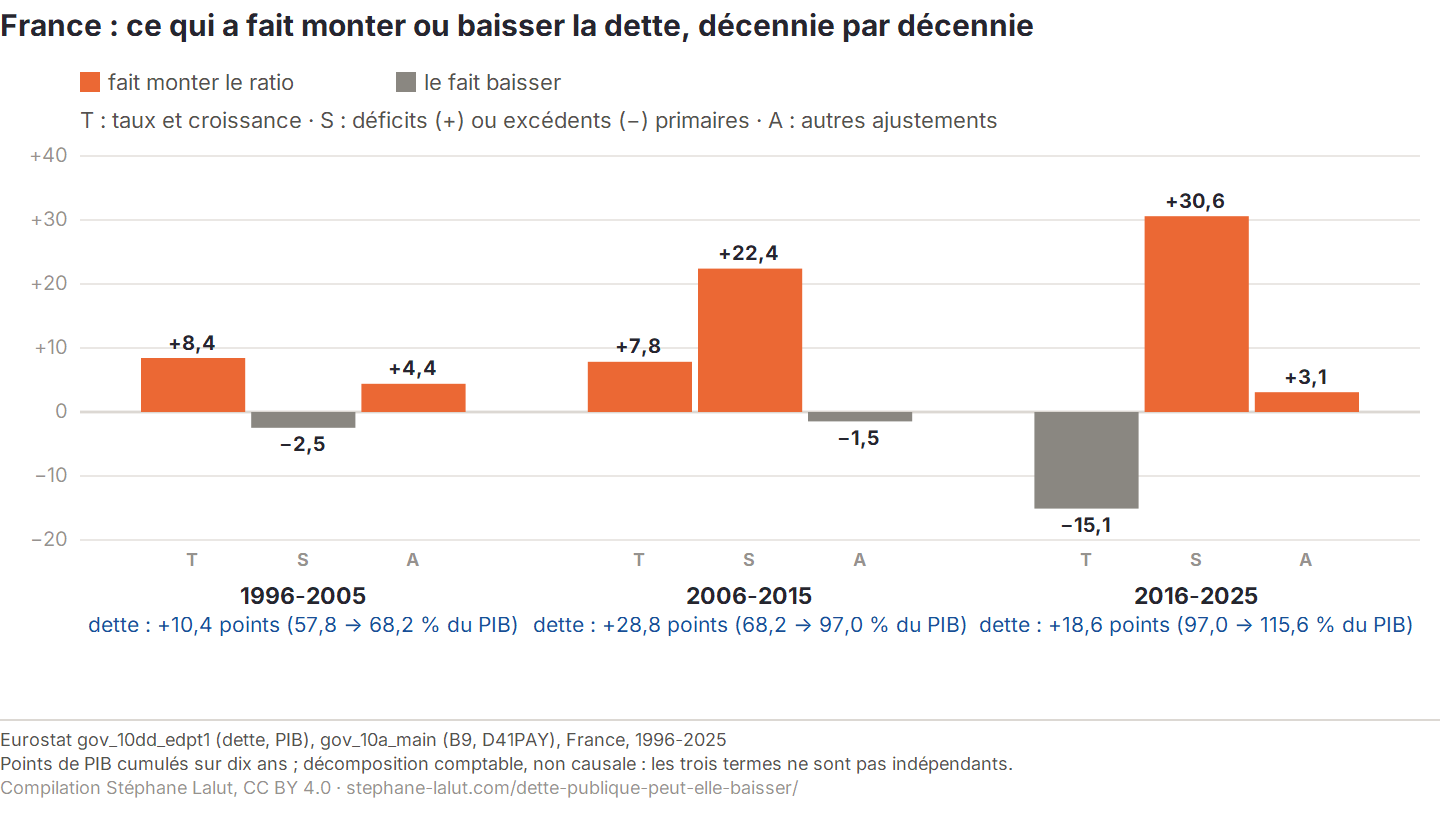
Ce qui a fait monter ou baisser le ratio dette/PIB français, par décennie, en points de PIB cumulés (Eurostat, calcul de l’auteur). Orange : ce qui le fait monter ; gris : ce qui le fait baisser ; bleu : la variation, somme des trois.
Le résultat en une phrase. De 2016 à 2025, les déficits primaires ont ajouté 30,6 points au ratio de dette français, l’effet des taux et de la croissance, concentré en 2021-2023, en a retiré 15,0, et les autres ajustements en ont ajouté 3,1 : le bilan est une hausse de 18,7 points. C’est une décomposition comptable : elle dit par quel terme le ratio a bougé, pas pourquoi les déficits ont existé.
Les deux décennies précédentes. De fin 1995 à fin 2015, le ratio passe de 57,8 % à 97,0 % du PIB : l’effet des taux et de la croissance pousse d’abord le ratio à la hausse, le budget hors intérêts restant proche de l’équilibre, puis les déficits primaires prennent le dessus, avec la crise financière de 2008-2009.
Les deux décennies précédentes, terme par terme
1996-2005 : les taux et la croissance poussent à la hausse. Le ratio passe de 57,8 % du PIB fin 1995 à 68,2 % fin 2005. L’effet des taux et de la croissance ajoute 8,4 points ; le solde primaire, excédentaire quatre années sur dix, en retire 2,5, et les autres ajustements en ajoutent 4,4.
2006-2015 : les deux termes poussent ensemble. Le ratio gagne 28,8 points, la plus forte hausse des trois décennies : 22,4 par les déficits primaires, 7,8 par l’effet des taux et de la croissance, et les autres ajustements en retirent 1,5. La période contient la crise financière de 2008-2009.
D’une décennie à l’autre, la contribution des déficits primaires est passée de −2,5 à +22,4 puis +30,6 points. Ce constat décrit une récurrence ; il ne dit pas si ces déficits étaient évitables, ni lequel de leurs deux termes, dépenses ou recettes, les explique.
2016-2025 : un allègement de trois ans, dépassé par les déficits. Sur la décennie, les intérêts ajoutent 17,7 points au ratio et la croissance du PIB nominal en efface 32,7 : l’effet des taux et de la croissance est de −15,0 points. Ce n’est pas un avantage régulier. Les années 2021-2023 en retirent à elles seules 16,8 points ; les sept autres pèsent ensemble +1,8 point, dont +6,1 en 2020, quand le PIB reculait. En 2021, l’activité rebondit (6,9 % en volume) ; les deux années suivantes, la croissance nominale doit davantage aux prix qu’au volume. Même quand la hausse des prix allège le ratio, ce n’est pas un enrichissement du même montant : une inflation supérieure à celle qui était anticipée réduit la valeur réelle des paiements fixes dus aux créanciers, un effet redistributif qui dépend de l’indexation des titres et de leur durée. Aucune année de la décennie n’est en excédent primaire : les déficits cumulés ajoutent 30,6 points, plus que toute la hausse du ratio (+18,7).
Ailleurs, comment se décomposent les baisses du ratio ?
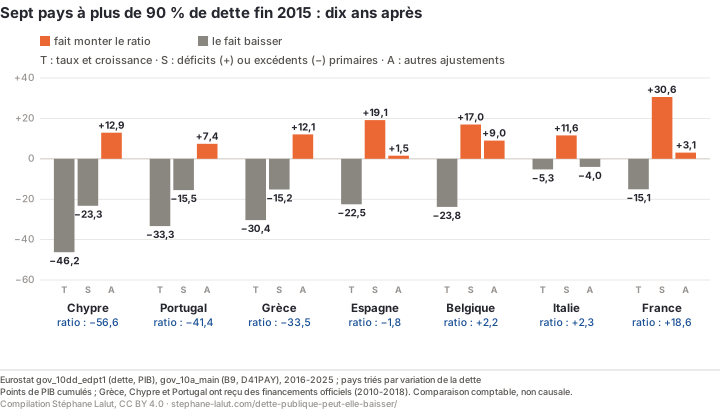
La même décomposition, sur la même décennie, s’applique aux pays de l’Union dont la dette dépassait 90 % du PIB fin 2015 : la France, à 97,0 %, et six autres, qui partaient tous d’un niveau plus élevé. Ce seuil est une convention de présentation, proche du niveau français ; il ne fait pas de ces pays des expériences équivalentes, et, à 100 %, la France sort du groupe.
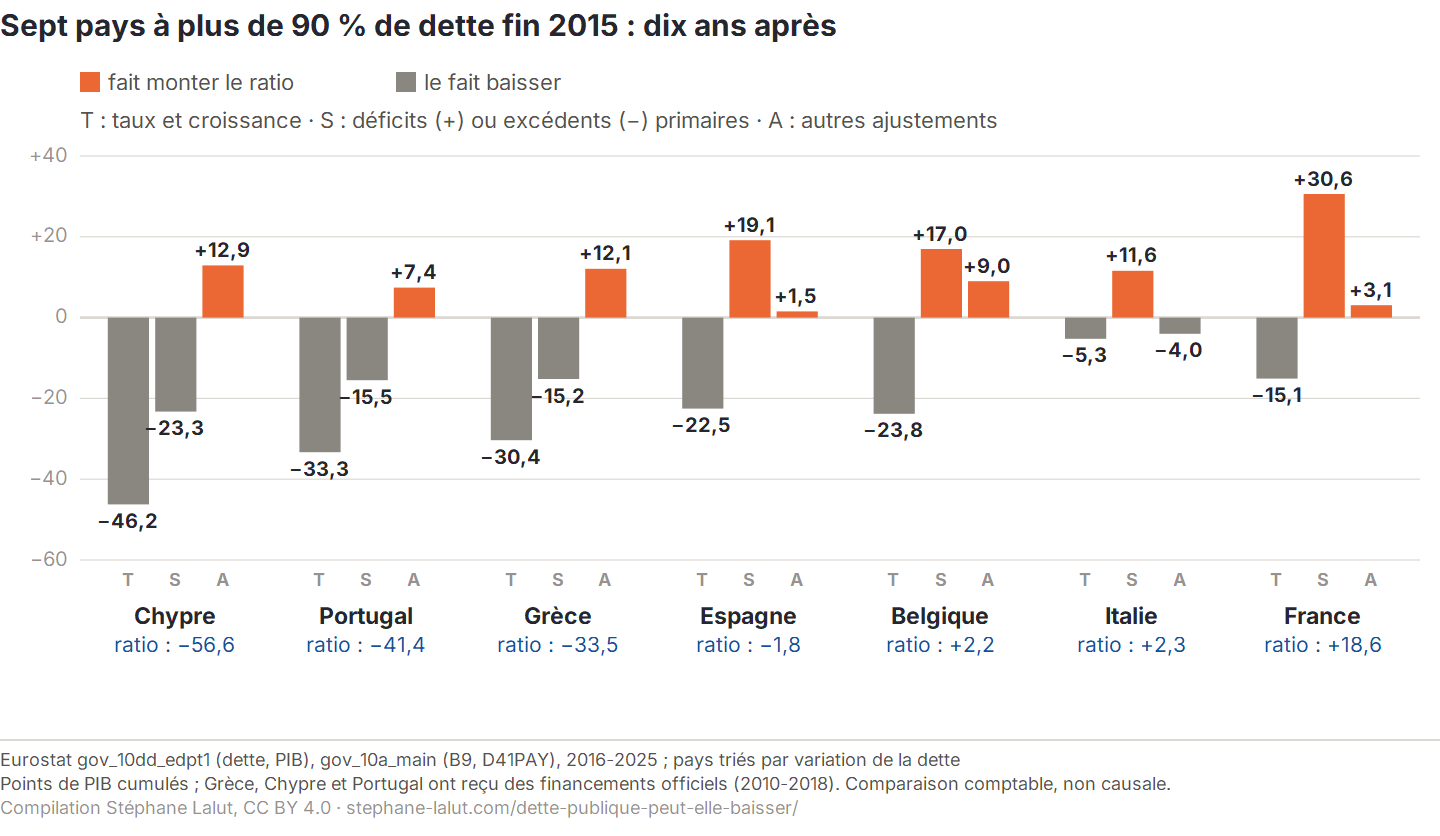
Effet des taux et de la croissance, solde primaire et autres ajustements, et leur somme, la variation du ratio de dette, 2016-2025, en points de PIB cumulés (Eurostat, calcul de l’auteur). Pays triés par variation du ratio.
Deux ressorts, dans l’ordre de leur poids. Dans les trois pays dont le ratio a nettement baissé, Chypre, le Portugal et la Grèce, la contribution comptable la plus forte vient des taux et de la croissance : de 31,2 à 49,4 points en dix ans, environ deux fois celle de leurs excédents primaires, de 15,3 à 23,1 points (rapport de 2,0 à 2,2). Les deux contributions dépendent de la conjoncture, et ni l’une ni l’autre ne permet d’attribuer la baisse à une politique particulière.
Ce qui est établi. Ces trois baisses ont coïncidé avec un excédent primaire moyen, de 1,5 à 2,3 % du PIB, et l’effet des taux et de la croissance y a pesé davantage que l’excédent.
Ce qui ne l’est pas. Que les excédents aient provoqué ces baisses, ou qu’ils aient été indispensables. Sans compter les excédents, les autres termes réunis font déjà baisser le ratio, de 19,0 à 36,2 points selon le pays. Cela ne veut pas dire que le ratio aurait baissé sans excédent, car les termes ne sont pas indépendants : un excédent peut freiner l’activité, une croissance forte gonfle les recettes. Mais la décomposition ne permet pas, à elle seule, de faire de l’excédent une condition nécessaire. La Slovénie en donne un exemple : partie d’une dette de 83,4 % du PIB, sous le seuil de 90 % retenu ici, elle a vu son ratio baisser de 18,3 points avec un solde primaire moyen de −0,5 % du PIB.
Leur taux implicite n’était pas plus bas. Sur la décennie, le taux implicite moyen de leur dette, intérêts payés rapportés à la dette, va de 1,76 à 2,40 %, contre 1,74 % en France, le plus bas du groupe. Cet indicateur porte sur le stock : il reflète l’histoire des émissions, leur durée et les prêts officiels, et ne dit pas à quelles conditions ces pays empruntaient sur les marchés. Leur croissance du PIB nominal a, elle, été plus forte : de 3,8 à 8,0 % par an en moyenne, contre 3,2 % en France. En volume, elle y a dépassé celle de la France, de 1,7 à 5,9 % par an contre 1,3 % ; la hausse des prix y a été de 2,0 à 3,3 % par an, contre 1,9 %.
Le niveau de la dette compte aussi. Le même écart entre taux et croissance retire d’autant plus de points que le ratio est élevé. La Grèce affiche à peu près le même taux implicite que la France (1,76 % contre 1,74 %), et sa croissance nominale dépasse à peine la française (3,8 % contre 3,2 %) : son écart entre taux et croissance n’est guère plus favorable (−2,0 points par an, contre −1,4). Mais sa dette, 182 % du PIB en moyenne, la plus élevée du groupe, démultiplie cet écart : l’effet des taux et de la croissance y atteint −31,2 points, contre −15,0 en France. Une partie de la dette grecque est due à ses partenaires européens depuis les programmes d’aide ; ces séries ne séparent pas le taux de ces prêts de celui du reste de la dette. Plus la dette de départ est élevée, plus un même écart entre taux et croissance amplifie la variation du ratio, à la baisse comme à la hausse.
Les autres pays du groupe. En France, le ratio a augmenté de 18,7 points, la plus forte hausse du groupe, avec le déficit primaire moyen le plus élevé (−3,1 % du PIB) ; le ratio a fini la décennie à peu près à son niveau de départ pour l’Espagne, l’Italie et la Belgique, en déficit primaire moyen, malgré un effet des taux et de la croissance favorable. Le Portugal, Chypre et la Grèce ont bénéficié de financements officiels de leurs partenaires européens et du FMI, l’Espagne d’une aide à la recapitalisation de ses banques (calendrier dans le repli ci-dessous). Sept pays sur une décennie ne font pas une régularité générale.
Les sept pays, terme par terme, taux par taux, et les programmes d’aide
Pays
Dette fin 2015
Dette fin 2025
Variation
Taux et croissance
dont intérêts
dont croissance
Solde primaire
Autres ajustements
Solde primaire moyen
Chypre
111,6
52,3
−59,3
−49,4
+18,1
−67,5
−23,1
+13,3
+2,3 %
Portugal
131,0
89,2
−41,9
−33,8
+27,2
−61,0
−15,6
+7,5
+1,6 %
Grèce
179,6
145,4
−34,3
−31,2
+30,6
−61,8
−15,3
+12,2
+1,5 %
Espagne
102,5
100,5
−2,0
−22,7
+23,9
−46,5
+19,1
+1,5
−1,9 %
Italie
135,0
136,7
+1,7
−5,9
+36,9
−42,8
+11,7
−4,0
−1,2 %
Belgique
105,7
108,1
+2,4
−23,6
+21,0
−44,6
+17,0
+9,0
−1,7 %
France
97,0
115,7
+18,7
−15,0
+17,7
−32,7
+30,6
+3,1
−3,1 %
Dette en % du PIB ; variation et contributions en points de PIB cumulés sur 2016-2025 : des contributions à la variation du ratio, non des montants versés ; sous « solde primaire », un nombre négatif désigne des excédents. Source : Eurostat.
Pays
Dette moyenne
Taux implicite
Croissance nominale
dont volume
dont prix
Taux moins croissance
Chypre
93
2,07
8,0
5,9
2,0
−5,9
Portugal
118
2,40
5,7
2,3
3,3
−3,3
Grèce
182
1,76
3,8
1,7
2,0
−2,0
Espagne
105
2,38
4,7
2,1
2,5
−2,3
Italie
138
2,77
3,3
1,3
2,0
−0,5
Belgique
104
2,10
4,5
1,6
2,8
−2,4
France
105
1,74
3,2
1,3
1,9
−1,4
Moyennes annuelles sur 2016-2025 : dette en % du PIB au début de chaque année ; taux et croissance en % par an. Volume : volumes chaînés des comptes nationaux ; prix : (1 + croissance nominale) / (1 + croissance en volume) − 1, année par année ; les deux moyennes ne s’additionnent pas exactement. Source : Eurostat.
Le ratio a fini la décennie à peu près à son niveau de départ pour l’Espagne, l’Italie et la Belgique (−2,0 à +2,4 points), en déficit primaire moyen, malgré un effet des taux et de la croissance favorable. En Belgique, les contributions des taux et de la croissance et du solde primaire totalisent −6,6 points ; les autres ajustements en ajoutent 9,0, portant la variation à +2,4 points.
Ces pays n’ont pas été financés dans les mêmes conditions. Le Portugal (de 2011 à mi-2014), Chypre (d’avril 2013 à mars 2016) et la Grèce (de mai 2010 à août 2018, dernier programme, financé par le Mécanisme européen de stabilité, d’août 2015 à août 2018) ont bénéficié de financements officiels de leurs partenaires européens et du FMI ; l’Espagne a reçu, de juillet 2012 à janvier 2014, une aide à la recapitalisation de ses banques (Commission européenne ; Mécanisme européen de stabilité). La restructuration de la dette grecque, en 2012, précède la décennie étudiée.
Abaisser le seuil à 80 % fait entrer dans le groupe l’Autriche, la Croatie et la Slovénie.
Quel solde stabiliserait la dette ?
Deux soldes primaires et un effort sont à distinguer : le solde primaire observé, celui que les comptes enregistrent ; le solde primaire stabilisant, celui qui aurait laissé le ratio inchangé dans l’année, hors ajustements flux-stock ; et l’effort de moyen terme, que cette page ne calcule pas, ajustement sur plusieurs années qu’estiment les institutions, sous leurs hypothèses, pour atteindre un objectif de déficit ou de dette.
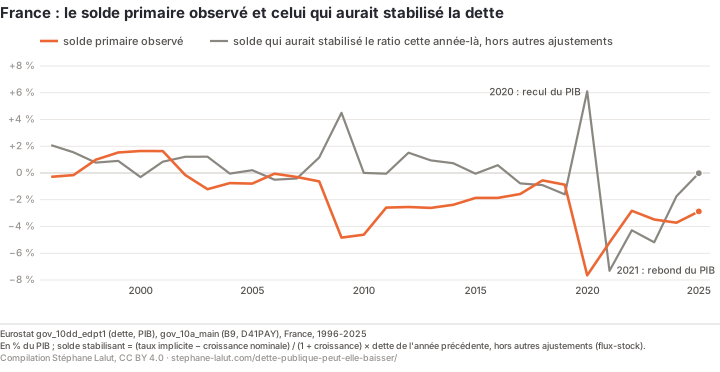
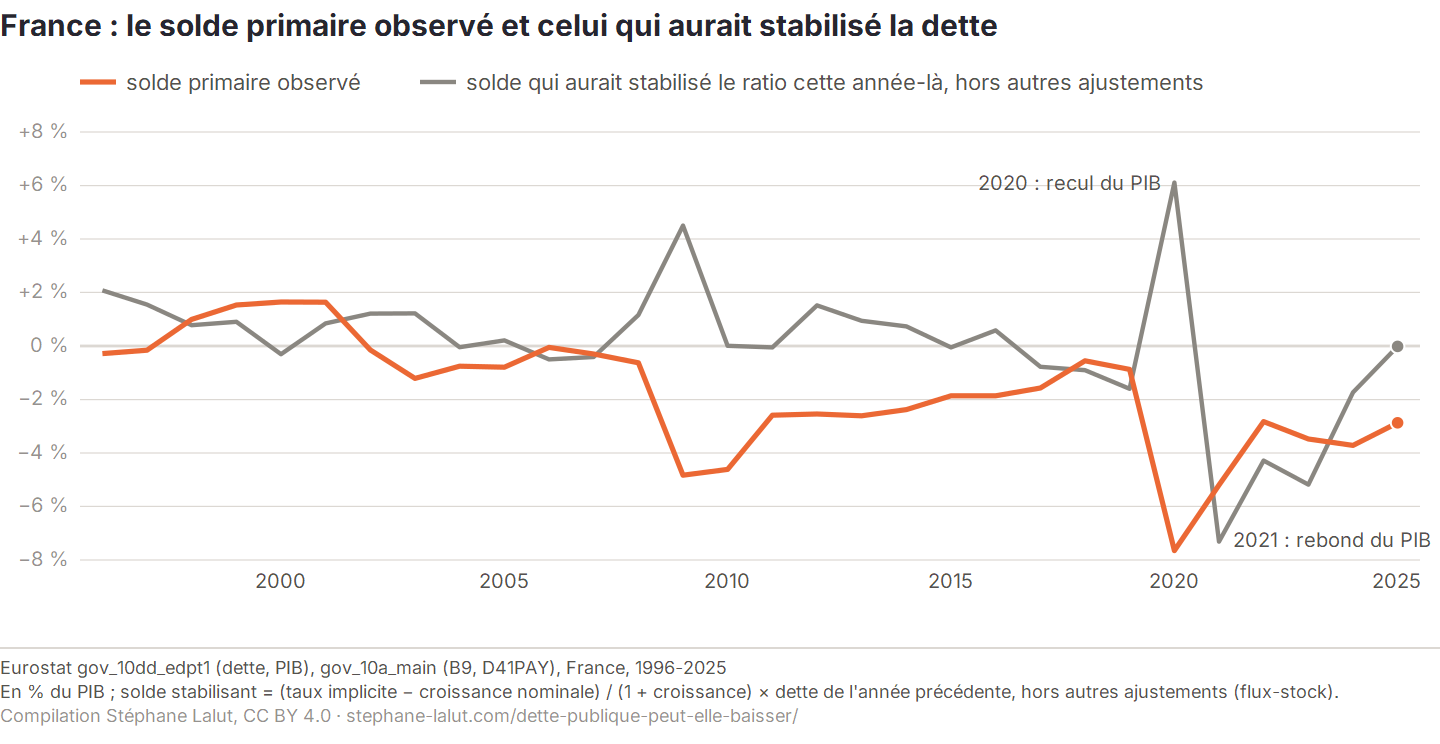
Une année donnée, et hors autres ajustements, le ratio ne bouge pas si le solde primaire compense exactement l’effet des taux et de la croissance de l’année. Ce solde, dit stabilisant, est la courbe grise ; le solde réellement observé est la courbe orange.
Solde primaire observé et solde primaire qui aurait stabilisé le ratio de dette dans l’année, hors autres ajustements, France, en % du PIB (Eurostat, calcul de l’auteur).
Pourquoi le repère change d’une année à l’autre. Il dépend de l’écart entre le taux implicite et la croissance nominale, multiplié par le niveau de la dette. En 2020, le PIB nominal a reculé : il aurait fallu un solde primaire de +6,1 % du PIB, un excédent, pour stabiliser le ratio. En 2021, il a rebondi : un solde de −7,3 %, donc un déficit, l’aurait laissé stable. Ces mouvements ne mesurent pas un changement de discipline budgétaire : c’est la croissance qui a bougé.
En 2025. Taux implicite (2,0 %) et croissance nominale (1,9 %) étaient presque égaux : le repère était proche de zéro. Le solde observé était de −2,9 % du PIB, soit un écart de 3,0 points, environ 89 milliards d’euros rapportés au PIB de 2025 (2 991 milliards), calculés sur l’écart avant arrondi. C’est un écart comptable constaté pour cette année-là, aux taux et à la croissance de cette année-là et hors autres ajustements : il change chaque année avec eux, et il ne dit ni quelles dépenses, ni quelles recettes devraient bouger. Il se réduirait aussi par la croissance : à ce niveau de dette, et à taux inchangé, chaque point de croissance nominale supplémentaire abaisserait d’environ 1,1 point le solde qui stabilise le ratio. C’est une propriété de l’identité, à dette et à taux donnés ; elle ne dit pas qu’un point de croissance s’obtienne aussi aisément, ni au même coût, qu’un ajustement budgétaire.
Le repère, année par année, et les excédents français
Sur 30 ans, le solde observé a atteint ou dépassé ce repère onze années. Le ratio a effectivement baissé neuf de ces années ; en 1998 et 2007, il a augmenté malgré tout, sous l’effet des autres ajustements. Sur la même période, la France n’a dégagé un excédent primaire que quatre fois, de 1998 à 2001, au plus 1,65 % du PIB.
Stabiliser le ratio et le faire baisser sont deux objectifs distincts. Un montant d’ajustement se lit avec son objectif, son horizon et ses hypothèses ; le repère calculé ici pour 2025 vaut pour cette année-là et ne permet pas d’évaluer les estimations pluriannuelles des institutions.
Dans la zone euro, comment la décomposition française se compare-t-elle à celle des autres pays ?
Le même calcul, mené sur les membres actuels de la zone euro, sépare ce que l’écart au repère, à lui seul, confond : le taux payé sur la dette, la croissance de l’économie et le solde primaire. Sur 2016-2025, les 21 pays sont comparés ; aucun n’est écarté par le contrôle : chaque année de chaque pays retrouve les ratios publiés par Eurostat à la marge d’arrondi près.
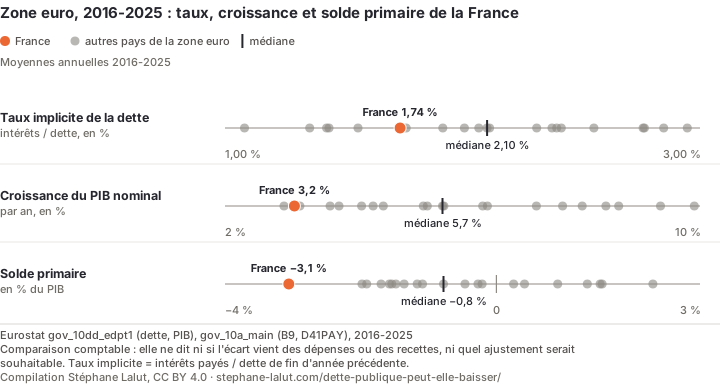
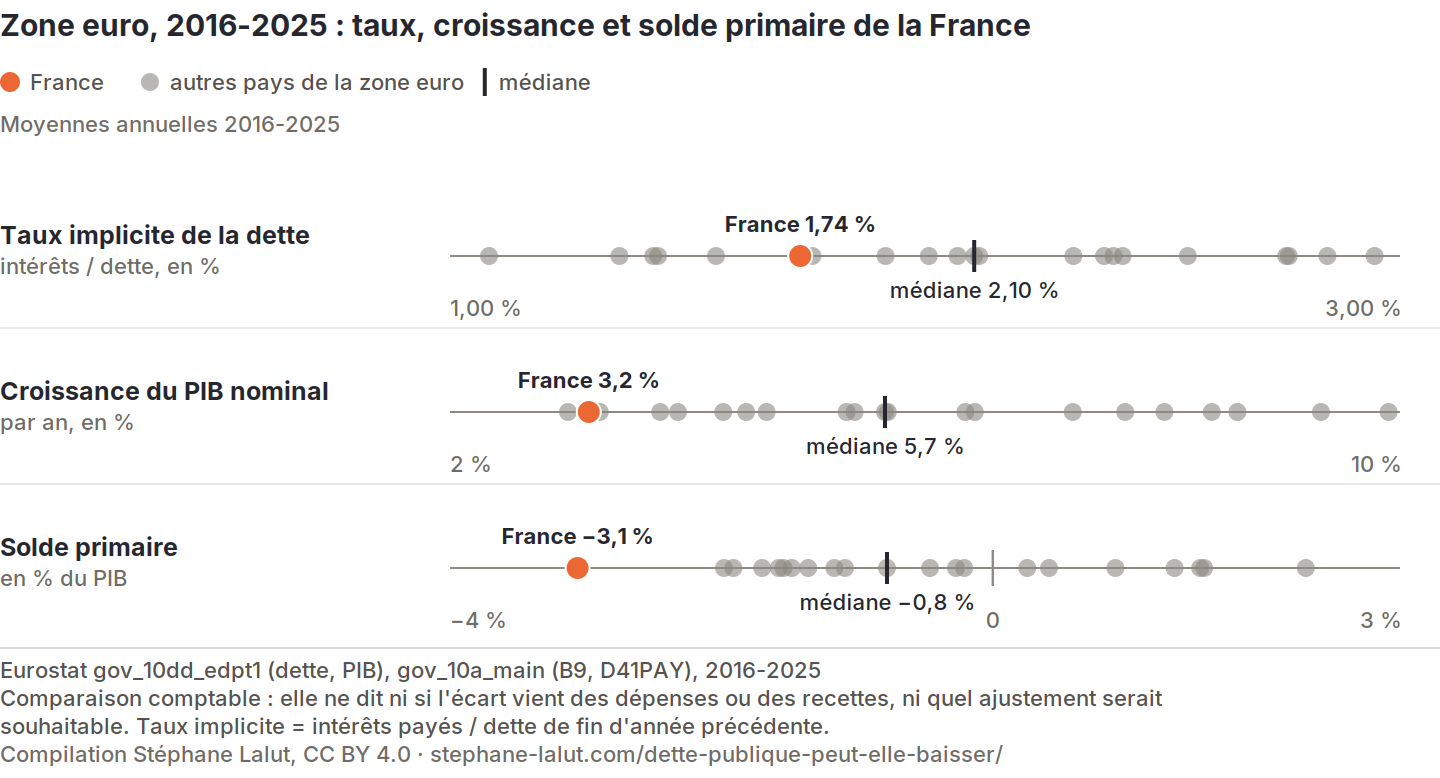
Taux implicite, croissance nominale et solde primaire, moyennes annuelles 2016-2025, pays de la zone euro (Eurostat, calcul de l’auteur).
Un taux implicite parmi les plus bas. En moyenne sur 2016-2025, les administrations publiques françaises ont payé des intérêts égaux à 1,74 % de leur dette, contre une médiane de 2,10 % ; seuls cinq des pays comparés ont eu un taux implicite moins élevé. Ce taux rapporte les intérêts à toute la dette, émise au fil des années : il dit ce que coûte le stock, pas le taux auquel l’État emprunte aujourd’hui.
Une croissance nominale parmi les plus faibles. Le PIB nominal français a progressé de 3,2 % par an, contre une médiane de 5,7 % : c’est la deuxième plus faible des pays comparés, après celle de la Finlande. Le solde primaire qui aurait stabilisé le ratio, hors autres ajustements, est de −1,5 % du PIB en moyenne, proche de la médiane (−1,8 %) : il dépend à la fois du taux implicite, de la croissance nominale et du niveau de la dette.
Le solde primaire le plus bas. Le solde primaire français a été de −3,1 % du PIB en moyenne, contre une médiane de −0,8 % : aucun autre des pays comparés n’a eu, sur la période, un solde primaire moyen aussi bas. Ce classement porte donc sur tous les membres actuels de la zone euro.
Ce qui est établi. Sur 2016-2025, ce qui distingue la France dans la zone euro n’est ni le taux payé sur sa dette, parmi les plus bas, ni le solde qui la stabiliserait, proche de la médiane : c’est son solde primaire, le plus bas des pays comparés, avec une croissance nominale parmi les plus faibles.
Ce qui ne l’est pas. Que l’écart vienne des dépenses plutôt que des recettes, ou l’inverse : le solde primaire ne les sépare pas. Ni quel ajustement serait souhaitable, ni s’il aurait changé les taux payés.
Avec l’indicateur structurel de la Commission, le classement est le même. Le solde primaire structurel de la France, que la Commission européenne calcule hors effets estimés du cycle et hors mesures ponctuelles, est lui aussi le plus bas des pays comparés sur la même période : −2,4 % du PIB potentiel en moyenne, contre une médiane de −0,8 % (base AMECO, édition de printemps 2026). Ce témoin ne sert pas au calcul, sans en être tout à fait indépendant : la Commission part des mêmes comptes publics, et sa correction repose sur une estimation du PIB potentiel qu’elle révise d’une édition à l’autre. L’OCDE, qui estime elle-même ce potentiel, donne aussi à la France le solde structurel le plus bas des pays qu’elle couvre sur la période ; le FMI, dont l’indicateur corrige le cycle sans retirer les mesures ponctuelles, la place à égalité avec la Finlande et la Slovaquie. Le rang structurel dépend donc de l’estimation retenue ; celui du solde observé n’en dépend pas.
L’écart s’est refermé parce que le repère a baissé plus que le solde. Sur les cinq dernières années (2021-2025), le repère de tous les pays sauf l’Irlande s’est abaissé par rapport aux cinq années d’avant 2020, avec une forte croissance nominale (reprise après 2020, puis hausse des prix) et, en médiane, un taux implicite plus bas : la France n’est plus, en moyenne, sous le sien (+0,1 point), et cinq pays ont un écart plus défavorable. Son solde primaire reste pourtant le plus bas des pays comparés, et son solde structurel parmi les deux plus bas. Sur les cinq années qui ont précédé 2020, la France était le seul pays de la zone euro dont le solde primaire moyen restait sous le repère.
La France dans la zone euro selon la période retenue, et ce que l’écart moyen n’ajoute pas
Période
Pays comparés
Solde primaire (rang du plus bas)
Solde stabilisant
Écart au repère (rang du plus bas)
Solde structurel, AMECO (rang du plus bas)
2016-2025
21
−3,1 (1)
−1,5
−1,6 (1)
−2,4 (1)
2021-2025
21
−3,6 (1)
−3,7
+0,1 (6)
−3,2 (2)
2025
21
−2,9 (3 à 4)
+0,1
−3,0 (1)
−2,5 (4)
2015-2019
21
−1,3 (1)
−0,5
−0,8 (1)
−1,1 (1)
2010-2019
21
−2,1 (3)
0,0
−2,2 (3 à 4)
−1,5 (1)
Moyennes annuelles, en % du PIB (du PIB potentiel pour le solde structurel) ; rangs lus à la précision affichée ; quand plusieurs pays s’affichent à égalité, le rang donne les places qu’ils occupent ensemble. Sur 2016-2025 sans l’année 2020, la France garde le solde primaire et le solde structurel les plus bas, et la deuxième croissance nominale la plus faible, après celle de la Finlande.
Ce que l’écart moyen n’ajoute pas. Sur une période, l’écart moyen entre le solde observé et le repère est égal, au signe près et par construction, à la hausse du ratio hors autres ajustements, divisée par le nombre d’années : il redit la variation de la dette, il ne la confirme pas. Ce qui ne s’en déduit pas, c’est la part qui tient aux taux et à la croissance, le repère, et celle qui tient au solde primaire : c’est pourquoi la figure montre ces grandeurs plutôt que l’écart.
La zone euro est prise dans sa composition au 1er janvier 2026 : la Croatie y est entrée en 2023, la Bulgarie en 2026. Le classement de la dernière année seule dépend de sa conjoncture, d’où les moyennes sur plusieurs années.
La dette française est-elle soutenable ?
Aucun niveau de dette, à lui seul, ne tranche cette question. Une dette est dite soutenable quand l’État peut la servir et la refinancer sans un ajustement budgétaire hors de portée ; cela dépend de son solde primaire, de l’écart entre le taux qu’il paie et la croissance nominale, et de la confiance de ceux qui lui prêtent. Les deux premiers termes se mesurent ici ; le troisième, non.
Ce qui le rend fragile. La quasi-égalité de 2025 entre taux et croissance n’est pas un état acquis. Sur 30 ans, le taux implicite a dépassé la croissance nominale 16 années. Tombé à 1,2 % en 2020, il remonte, à mesure que la dette ancienne se refinance aux conditions de marché, pendant que la croissance nominale retombe après les années d’inflation : l’allègement de la dernière décennie tenait pour l’essentiel à 2021-2023. Au niveau de dette et de croissance de 2025 (115,7 % du PIB), et toutes choses égales par ailleurs, un point supplémentaire d’écart entre le taux et la croissance relève le solde stabilisant d’environ 1,1 point de PIB : plus la dette est élevée, plus sa trajectoire dépend de taux que le budget ne commande pas directement, et dont plusieurs des travaux cités plus bas, mais pas tous, trouvent l’écart à la croissance plus élevé quand la dette l’est aussi.
Ce que ces données ne disent pas. La confiance des prêteurs, l’accès au marché et le coût des refinancements à venir dépendent de la maturité de la dette et de l’écart entre les taux de marché et le taux implicite (voir la transmission), de ceux qui la détiennent (Qui paie vraiment la dette publique ?) et des décisions de la banque centrale. Les diagnostics de soutenabilité que publient les institutions reposent sur des projections conditionnelles, que ces données ne permettent ni de confirmer ni d’écarter.
Dans les fenêtres européennes retenues, un ratio élevé a-t-il nettement baissé avec un solde primaire moyen négatif ?
Le résultat en une phrase. Non, dans les fenêtres retenues : parmi les 78 fenêtres de dix ans où la dette de départ dépassait 90 % du PIB, dans les 27 pays aujourd’hui membres de l’Union, depuis 1996, aucune des 35 à solde primaire moyen négatif n’a vu le ratio baisser d’au moins 15 points. Ces fenêtres se recouvrent, viennent de quelques pays et décrivent des périodes passées, et d’autres fenêtres sont écartées, avec leur motif, dans la méthode ci-dessous : elles ne donnent ni un seuil d’excédent à atteindre, ni une probabilité de réussite.
Soldes primaires et baisses du ratio : les périodes européennes de dix ans
La comparaison ci-dessus ne porte que sur une décennie. Pour la replacer dans un ensemble plus large, la même décomposition a été appliquée à toutes les fenêtres de dix ans des 27 pays aujourd’hui membres de l’Union, depuis 1996 : 537 fenêtres retenues (18 écartées, voir la méthode), qui se recouvrent, ne sont donc pas autant d’expériences indépendantes et contiennent la décennie déjà comparée. C’est un contexte, non une contre-épreuve.
Parmi les 78 fenêtres où la dette de départ dépassait 90 % du PIB :
solde primaire moyen négatif : 35 fenêtres, dans six pays (la Belgique, la Grèce, l’Espagne, la France, l’Italie et le Portugal). Le ratio baisse dans six d’entre elles, jamais de 15 points ;
solde primaire moyen de 0 à moins de 2 % du PIB : 30 fenêtres, dans cinq pays. Le ratio baisse dans dix d’entre elles, de 15 points ou plus dans huit ;
solde primaire moyen d’au moins 2 % du PIB : treize fenêtres, dans trois pays seulement (la Belgique, Chypre et l’Italie). Le ratio baisse dans les treize, de 15 points ou plus dans sept.
Ces fréquences décrivent des périodes passées, dans quelques pays. Elles ne donnent ni un seuil d’excédent à atteindre, ni une probabilité de réussite : les fenêtres à fort excédent commencent pour la plupart avant 2003.
Ce que ces données ne disent pas
Mesure de la dette. Une baisse du ratio ne signifie pas que le montant de dette a diminué. La dette suivie est brute : les autres ajustements mêlent achats d’actifs, prêts et écarts de valorisation, et un pays qui emprunte pour acquérir des actifs voit sa dette brute monter sans que sa situation financière se dégrade d’autant.
Interprétation économique. Une décomposition comptable, non causale : les termes dépendent les uns des autres, et le solde observé contient la conjoncture, il ne mesure pas un effort. La croissance retenue est nominale ; sa scission en volume et en prix est comptable et n’identifie pas la contribution propre de chacun. Rien ici ne dit lequel, des dépenses ou des recettes, devrait bouger.
Coût des ajustements. Ces séries ne mesurent ni le chômage, ni les salaires, ni les services publics, ni les conséquences des programmes d’ajustement qu’ont suivis la Grèce, le Portugal ou Chypre : une forte baisse du ratio n’est pas, en elle-même, une réussite économique et sociale. Qui supporte un ajustement est l’objet de Qui paie vraiment la dette publique ?
Périmètre de comparaison. Les 27 pays aujourd’hui membres de l’Union, depuis 1996 ; rien avant, rien hors de l’Union. Le groupe comparé dépend du seuil de dette et de la décennie retenus. Cinq années-pays sur 803 sont écartées : Eurostat n’en publie pas le ratio qu’exige le contrôle décrit plus bas.
Portée dans le temps. La page décrit trente années observées. Les trajectoires que prévoient le Gouvernement, la Commission européenne ou le FMI sont des scénarios conditionnels, que ces données ne permettent ni de confirmer ni d’écarter.
Confrontation à la recherche : le solde stabilisant, la distinction entre stabiliser et faire baisser et le rôle du solde primaire dans les écarts entre pays de la zone euro sont retrouvés ; lire l’écart nul de la dernière année comme un état durable, ou l’excédent comme le seul ressort des baisses, est mis en danger
Mesuré ici. La décomposition par décennie du ratio français, le solde stabilisant année par année, la comparaison des pays de l’Union dont la dette dépassait 90 % du PIB et celle des membres de la zone euro sur cinq périodes, qui sépare taux implicite, croissance nominale, repère et solde primaire, sur les séries d’Eurostat, avec pour témoin le solde primaire structurel de la Commission européenne, et ceux de l’OCDE et du FMI pour le rang structurel. Aucun des textes lus ne calcule ces grandeurs sur cette source et ces périodes : elles se valident par reproduction. Le constat sur le solde primaire, lui, n’est pas nouveau (ci-dessous).
Cohérent avec. Le solde primaire qui stabilise la dette dépend de l’écart entre taux et croissance et du niveau de la dette, dans la même identité de dynamique de la dette, exprimée en termes nominaux ici et en termes réels dans le Focus, chez Clavères (direction générale du Trésor), dans la Note n° 82 du Conseil d’analyse économique (Auclert, Philippon et Ragot) et dans son Focus n° 124 (Auclert, Barbara, Jaravel, Laveissière, Lasterra, Lopes, Ragot et Renaud), qui part d’un écart nul, comme le repère de la page pour la dernière année. La Note distingue dans les mêmes termes stabiliser, qui exige un solde primaire nul quand taux et croissance sont égaux, et faire baisser, qui exige un excédent. Sur les pays du G7 depuis la fin du XIXe siècle, Clavères trouve que, dans la grande majorité des cas, les consolidations budgétaires réussies se sont appuyées à la fois sur un écart taux-croissance négatif et sur des excédents primaires. La direction générale du Trésor présente la stabilisation du ratio comme une condition nécessaire de la soutenabilité, qu’elle rattache aussi à la capacité de l’État à financer durablement sa dette ; elle situe le solde stabilisant de 2025 à −2,1 % du PIB, en solde public total, pour un déficit de 5,1 %. Deux conventions différentes, et un écart presque identique en 2025 : environ trois points de PIB d’après les chiffres du Trésor, 3,0 points mesurés ici en solde primaire. La Cour des comptes fait le même calcul pour 2025, sur les comptes de l’INSEE, et trouve à l’arrondi les mêmes valeurs que la page : un solde primaire stabilisant de +0,1 % du PIB, un solde observé de −2,9 %, un écart de 3,0 points (juin 2026, tableau n° 8). Sur longue période, elle attribue aux déficits primaires 57,4 points de la hausse du ratio de 1978 à 2024, et 8,8 points à l’effet « boule de neige » des taux et de la croissance (juin 2025, p. 93-94). Dans son document de travail n° 13 (juillet 2025), l’OFCE estime à 2,1 points, en 2024, l’écart entre le solde primaire et celui qui stabiliserait la dette ; la mesure Eurostat de la page donne 2,0 points pour 2024. Sur les quatre plus grands pays de la zone euro, de 1995 à 2024, la Cour des comptes fait le constat que la section sur la zone euro étend à 21 pays : « c’est l’évolution du solde primaire qui constitue le principal facteur explicatif » des écarts d’évolution de la dette, la France étant en déficit primaire depuis 2002. La page sépare ce que la Cour réunit dans l’« effet boule de neige », le taux et la croissance, et ne reprend pas sa lecture, qui y voit l’effet d’une stratégie de finances publiques : l’identité comptable ne départage pas les causes.
Mis en danger par. Trois lectures que la page doit éviter. La première ferait de l’excédent primaire le seul ressort des baisses : après 1945, c’est l’écart fortement négatif entre taux et croissance qui a le plus contribué à la baisse des dettes des économies avancées, les excédents primaires ayant aussi joué un rôle (Clavères) ; au Portugal, l’excédent a coïncidé avec une croissance de 4,38 % par an de 2015 à 2019, et en Italie, quand le taux dépassait la croissance, la dette a augmenté malgré un solde primaire structurel positif (Note du CAE). D’où la réserve de la page : la comparaison n’isole pas l’effet d’une politique.
La deuxième lirait l’écart nul de la dernière année comme un état durable : à l’automne 2025, l’État empruntait à 10 ans à 3,5 %, au-dessus d’un taux apparent estimé à 2,0 % (Focus du CAE) ; la hausse des taux ne se transmet au stock que progressivement, la maturité moyenne de la dette étant de 8,5 ans en 2023, les valeurs futures de l’écart ne se prévoient pas, et, dans l’estimation de Clavères sur 18 économies avancées de 1950 à 2019, mesurée avec le taux à 10 ans, une dette plus élevée va de pair avec un écart plus élevé l’année suivante, un effet que l’auteur dit significatif dans toutes ses spécifications ; c’est son estimation de la probabilité d’un écart négatif qu’il dit à prendre avec précaution.
Trois économistes du FMI (Lian, Presbitero et Wiriadinata), qui mesurent l’écart avec un taux de marché à long terme, le plus souvent le rendement des obligations publiques à 10 ans, et non avec le taux implicite de cette page, trouvent une association de même sens, qu’ils étudient sous d’autres formes. Dans 17 économies avancées, dont la France, de 1950 à 2019, les épisodes d’écart négatif d’au moins trois ans sont d’autant plus courts que la dette de départ est élevée, de près de cinq mois par dix points de dette, et la probabilité qu’un écart négatif d’au moins deux ans laisse place à un écart moyen positif sur les cinq années suivantes passe d’environ 25 % quand la dette est inférieure à la médiane à près de 75 % dans le quart le plus endetté. Dans 31 économies avancées et 25 émergentes de 2000 à 2019, quand la dette passe de 40 à 120 % du PIB, le neuvième décile de l’écart moyen des cinq années suivantes passe d’environ 0 à environ 2 points, tandis que sa médiane augmente d’environ 0,8 point et son premier décile d’environ 1,2 point : toute la distribution se déplace vers le haut, sa partie haute davantage. Ce sont des associations. Une analyse complémentaire des auteurs montre que la monnaie d’émission compte : quand la dette est séparée selon sa monnaie, l’écart suit, à l’intérieur de chaque pays, la dette libellée en devises, alors que son association avec la dette en monnaie nationale n’y est pas statistiquement significative ; et les pays plus endettés que la médiane dont la part de dette en devises est inférieure à la médiane gardent en moyenne un écart faible et négatif. Ces résultats ne se transposent pas mécaniquement aux États de la zone euro, que le document ne traite pas à part : leur dette est émise dans la monnaie commune, mais aucun ne dispose seul du pouvoir monétaire de la Banque centrale européenne.
Sur la zone euro elle-même, deux études publiées divergent. Deux économistes de la BCE, l’institution qui conduit cette politique monétaire (Checherita-Westphal et Domingues Semeano), mesurent l’écart avec le taux implicite, comme cette page, dans les douze premiers membres de la zone euro, dont la France, de 1985 à 2017 : dix points de dette de plus y vont de pair avec un écart plus élevé de 0,4 à 0,6 point, sans seuil apparent, et les auteurs écrivent que leur analyse met au jour surtout des corrélations, la causalité jouant probablement dans les deux sens. Philipp Heimberger, de l’Institut viennois d’études économiques internationales, ne retrouve pas cette association dans 22 pays de l’OCDE, dont 11 de la zone euro, de 1970 à 2018 : la dette de l’année précédente n’y prédit pas un écart plus défavorable, ni dans la zone euro ni hors d’elle, et la durée des épisodes d’écart négatif n’y dépend pas de la dette de départ ; c’est la crise de l’euro, de 2008 à 2012, qui va avec un écart plus élevé, dans les seuls pays de la périphérie, et d’autant plus que leurs titres passaient auparavant pour moins sûrs. Les deux études ne mesurent pas le même objet. La seconde rapporte le taux à 10 ans à la croissance du PIB en dollars courants, non en euros : pour la France, 5,2 % en 2016 dans ses données, 1,4 % en euros selon Eurostat. Elle estime en outre l’association de la dette avec l’écart à taux réel de long terme et inflation donnés, alors qu’une partie de l’effet cherché passerait précisément par les taux.
La Cour des comptes juge « rétrospectivement peu prudent » l’accent mis, pendant la période de taux bas, sur la pérennité d’un taux inférieur à la croissance (juin 2025, p. 91), et chiffre à environ 1,1 point de PIB l’excédent primaire durable qui stabiliserait la dette pour un écart taux-croissance de 1,1 point à terme, hypothèse qu’elle reprend des documents du Gouvernement (p. 123). La direction générale du Trésor écrit, elle aussi, que la remontée des taux inverse la période d’écart négatif et exige désormais un léger excédent primaire, et que la hausse des taux se répercute sur le stock à mesure qu’il est refinancé. Le diagnostic n’est pas unanime : l’OFCE tient la hausse de la charge d’intérêts pour probable, mais son ampleur pour moins certaine que dans les projections officielles. Renouveler au taux à 10 ans de juillet 2025 les 900 milliards d’euros de titres arrivant à échéance d’ici 2029 coûterait environ 0,5 point de PIB ; les auteurs le rapprochent d’une hausse totale de 1,2 point projetée par le FMI, sans que les deux calculs aient le même périmètre. Son modèle suppose en outre un taux apparent inférieur à la croissance nominale à partir de 2026.
Enfin, la Note du CAE avance qu’il serait difficile de laisser la dette dépasser 125 % du PIB sans risquer une forte hausse des taux, et le Focus retient 130 % comme plafond de son modèle, le niveau de la Grèce en 2009 : le premier chiffre est motivé par l’observation de quelques cas européens, le second est un paramètre choisi ; aucun n’est un seuil estimé, ce qui laisse intacte la phrase de la page selon laquelle aucun niveau de dette, à lui seul, ne tranche la question.
La troisième tirerait du solde primaire le plus bas des pays comparés que la France « dépense trop » ou « ne prélève pas assez ». Dans la comparaison de François Ecalle (Fipeco, avril 2026), ses dépenses et ses recettes publiques sont toutes deux les deuxièmes de la zone euro en 2025, à 57,2 % et 52,1 % du PIB ; de 2019 à 2025, ses recettes ont baissé de 0,9 point quand celles de l’ensemble de la zone augmentaient de 0,4 point, et ses dépenses ont augmenté de 1,9 point, contre 2,8 dans la zone. Le solde primaire ne dit pas laquelle des deux moitiés il faudrait corriger.
Non établi. Le montant de l’effort. Les 112 milliards d’euros du Focus du CAE font 3,7 points de PIB : un déficit primaire structurel estimé de 2,7 points, prévu en octobre 2025, et un point de marge pour la crise suivante. Ils ne se comparent pas terme à terme à l’écart observé de la page pour 2025, hors autres ajustements. L’OFCE (Heyer, Plane, Ragot, Sampognaro et Timbeau) chiffre à 2,8 points de PIB d’ici 2029 un ajustement progressif qui stabiliserait la dette à 110 %, 2,5 points avec des taux plus bas : une projection de modèle. L’effet de la dette sur l’écart futur : les études lues ne livrent pas un coefficient unique, leur résultat dépend de la mesure du taux, de la période, de ce qu’elles tiennent constant et des institutions monétaires ; seule la relation comptable ne dépend d’aucune estimation : le solde qui stabilise la dette est le produit de l’écart et du niveau de la dette, de sorte que plus elle est élevée, plus une même remontée de l’écart coûte cher, ce que rappelle l’article de Heimberger. L’accès au marché : la Cour des comptes en suit les indicateurs (écart de taux avec l’Allemagne, couverture des adjudications, notations) et décrit une dette « qui trouve des acquéreurs sans difficulté, mais à un taux de plus en plus élevé », sans mesurer l’effet du niveau de la dette sur cet accès ; la direction générale du Trésor invoque la crédibilité auprès des investisseurs sans la mesurer.
Références lues
Auclert, A., Philippon, T. et Ragot, X., « Quelle trajectoire pour les finances publiques françaises ? », Les notes du Conseil d’analyse économique, n° 82, juillet 2024.
Auclert, A., Barbara, M.-A., Jaravel, X., Laveissière, E., Lasterra, O., Lopes, A., Ragot, X. et Renaud, D., « Comment stabiliser la dette publique ? », Focus du Conseil d’analyse économique, n° 124, octobre 2025.
Checherita-Westphal, C. et Domingues Semeano, J., « Interest rate-growth differentials on government debt: an empirical investigation for the euro area », ECB Working Paper Series, n° 2486, Banque centrale européenne, novembre 2020 (en anglais).
Clavères, G., « Taux d’intérêt, croissance et soutenabilité de la dette publique », Trésor-Éco, n° 334, direction générale du Trésor, octobre 2023.
Cour des comptes, La situation et les perspectives des finances publiques, juin 2025, chapitre III, p. 79-126 ; juin 2026, p. 46.
Ecalle, F., « Les finances publiques des pays de la zone euro de 2019 à 2025 », Fipeco, commentaire, avril 2026.
Heimberger, P., « Public debt and r-g risks in advanced economies: Eurozone versus stand-alone », Journal of International Money and Finance, vol. 136, article 102877, septembre 2023 (en anglais).
Heyer, É., Plane, M., Ragot, X., Sampognaro, R. et Timbeau, X., « Quelles trajectoires pour les finances publiques de la France ? », Blog de l’OFCE, 2025.
Direction générale du Trésor, « Finances publiques : une situation dégradée, un redressement nécessaire », Trésor-Éco, n° 403, septembre 2026.
Heyer, É., Plane, M., Ragot, X., Sampognaro, R. et Timbeau, X., « Quelles trajectoires pour les finances publiques de la France ? », document de travail de l’OFCE n° 13, juillet 2025.
Lian, W., Presbitero, A. F. et Wiriadinata, U., « Public Debt and r - g at Risk », IMF Working Paper, n° 20/137, Fonds monétaire international, juillet 2020 (en anglais).
Revue de littérature vérifiée le 6 novembre 2026 : chaque référence a été lue dans la version indiquée, aux sections qui fondent ce qui en est dit.
Synthèse
Ce qu’il faut retenir
Le poids d’une dette peut baisser sans que son montant diminue : au Portugal, la dette est passée de 235 à 275 milliards d’euros en dix ans pendant que son poids reculait de 131,0 % à 89,2 % du PIB.
Parmi les pays de l’Union qui partaient d’un niveau de dette plus élevé que la France, le ratio a nettement reculé dans trois d’entre eux : Chypre, le Portugal et la Grèce. La contribution la plus forte y vient des taux et de la croissance, environ deux fois celle de leurs excédents primaires. Leur taux implicite moyen n’était pas plus bas que celui de la France : leur croissance nominale a été plus forte. La Slovénie, sous le seuil retenu, a réduit le sien avec un solde primaire moyen négatif, une moyenne qui n’exclut pas des excédents certaines années.
En France, sur la même décennie, les taux et la croissance ont retiré 15,0 points au ratio, à la faveur des années 2021-2023 ; les déficits primaires en ont ajouté 30,6, et le ratio a augmenté de 18,7 points.
En 2025, taux implicite et croissance nominale étaient presque égaux : le solde primaire observé était inférieur de 3,0 points de PIB, environ 89 milliards d’euros, au repère qui aurait stabilisé le ratio cette année-là, hors autres ajustements. Ce repère change chaque année avec les taux et la croissance ; à ce niveau de dette, un point d’écart entre taux et croissance le déplace d’environ 1,1 point de PIB, dans un sens comme dans l’autre.
Aucune des combinaisons observées n’est une recette transposable : ces comparaisons ne disent ni quelle politique produirait une baisse, ni à quel prix, ni qui le paierait. Ce dernier point est l’objet de Qui paie vraiment la dette publique ? Ce que changeraient ici, d’ici 2035, le solde, les taux, la croissance ou une modification des règles, et qui devrait en décider, est l’objet de Peut-on changer les règles du jeu de la dette publique ?
Questions fréquentes
La croissance et l’inflation suffisent-elles à faire baisser la dette ?
Elles allègent le ratio quand la croissance nominale dépasse le taux d’intérêt payé sur la dette, et leur contribution comptable au recul du ratio est la plus forte dans les trois pays de l’Union où il a nettement baissé, parmi ceux dont la dette dépassait 90 % du PIB fin 2015 : environ deux fois plus que leurs excédents primaires. Mais l’effet varie fortement d’une année à l’autre : en France, il a retiré 16,8 points au ratio en 2021-2023 et compté pour +6,1 points en 2020. Dans ce groupe, aucun pays resté en déficit primaire moyen n’a vu son ratio baisser de 15 points ; la Slovénie, sous le seuil, l’a fait, avec un solde primaire déficitaire en moyenne, ce qui n’exclut pas des excédents certaines années.
La France a-t-elle déjà dégagé un excédent primaire ?
Quatre fois depuis 1996, de 1998 à 2001, au plus 1,65 % du PIB (Eurostat). Depuis, le solde primaire des administrations publiques est resté déficitaire chaque année.
Un excédent primaire suffit-il à faire baisser le ratio dette/PIB ?
Non. En 1998, la France a dégagé un excédent primaire de 0,99 % du PIB, supérieur au solde qui aurait stabilisé le ratio hors ajustements (0,78 %) ; le ratio dette/PIB a pourtant augmenté de 0,12 point. Le solde stabilisant tient déjà compte des taux et de la croissance : ce sont les autres ajustements de la dette, hors déficit, qui l’ont fait monter. Dans les fenêtres de dix ans des 27 pays aujourd’hui membres de l’Union où la dette de départ dépassait 90 % du PIB, le ratio a baissé d’au moins 15 points dans huit des 30 fenêtres à solde primaire moyen de 0 à moins de 2 % et dans sept des treize à solde d’au moins 2 %, mais dans aucune des 35 à solde primaire moyen négatif ; ces fenêtres se recouvrent et viennent de quelques pays.
Dans le dossier dette publique
D’où viennent ces chiffres
Eurostat, administrations publiques (S.13), comptes SEC 2010, en monnaie nationale : dette de Maastricht et PIB nominal publiés avec la notification de déficit et de dette (gov_10dd_edpt1), intérêts versés et capacité ou besoin de financement (gov_10a_main, D41PAY et B9) ; PIB en volume (nama_10_gdp, volumes chaînés), pour scinder la croissance nominale en volume et en prix. Le solde primaire est le solde des administrations publiques augmenté des intérêts versés. L’identité est celle du volet Pourquoi la dette publique augmente-t-elle ? ; les termes annuels sont cumulés sur dix ans, de la fin de l’année qui précède la décennie à la fin de sa dernière année. Le solde stabilisant d’une année est l’effet taux-croissance de cette année, hors autres ajustements. Les variations et totaux sont calculés avant arrondi : les nombres affichés peuvent présenter un écart de 0,1 point.
Solde primaire structurel : Commission européenne, base AMECO, série UBLGBPS (solde des administrations publiques hors intérêts, corrigé du cycle et des mesures ponctuelles, en % du PIB potentiel), édition de printemps 2026, extrait archivé avec son empreinte ; il sert de témoin et n’entre dans aucun calcul. Mêmes réserves pour les deux autres témoins du rang structurel : OCDE, Perspectives économiques n° 119, série NLGXQU (solde primaire sous-jacent, hors cycle et mesures ponctuelles, en % du PIB potentiel, membres de la zone euro qui sont membres de l’OCDE) ; FMI, Moniteur des finances publiques d’octobre 2026, série GGCBP_G01_PGDP_PT (solde primaire corrigé du cycle seulement, en % du PIB potentiel).
Contrôle : pour chaque pays et chaque année, le ratio de dette et le solde primaire calculés sont comparés à ceux qu’Eurostat publie en pourcentage du PIB, que le calcul n’utilise pas. Au-delà de 0,11 point d’écart, l’année est écartée ; une année dont Eurostat ne publie pas le ratio ne peut pas être contrôlée et l’est aussi. Avec les comptes actuels, cinq années-pays sur 803 sont écartées, toutes faute de ratio publié (liste et motif dans le fichier JSON) ; pour la France et les pays comparés, le script s’arrête. Une fenêtre qui contient une année de croissance nominale supérieure à 35 % est écartée : 18 le sont. Les pays comparés à la France sont désignés par une règle, non choisis : dette supérieure à 90 % du PIB à la fin de 2015 ; le même calcul est refait à 80 et à 100 %. Les chiffres calculés sur les séries d’Eurostat viennent tous du même script, qui vérifie les principales affirmations chiffrées et s’arrête si leurs conditions ne sont plus remplies ; leur formulation fait l’objet d’une relecture éditoriale. Les chiffres attribués à la direction générale du Trésor, au Conseil d’analyse économique et à l’OFCE sont repris tels qu’ils les publient.
Méthode commune au dossier : indicateurs et vérifications
Le même mot ne désigne pas toujours la même grandeur d’une page du dossier à l’autre. Le tableau donne les principaux repères ; la section « D’où viennent ces chiffres » de chaque page précise ses séries et ses périmètres.
Indicateur
Ce qu’il mesure
Où il sert
Dette de Maastricht
dette brute consolidée de l’ensemble des administrations publiques (État et organismes centraux, collectivités locales, sécurité sociale), en valeur nominale
titres émis par l’État seul (OAT et BTF), gérés par l’Agence France Trésor
l’érosion par l’inflation, les détenteurs de cette dette et les achats de la Banque de France (inflation) ; la part détenue par des non-résidents, que les formules du débat distinguent de celle de l’ensemble des administrations publiques
Ratio dette/PIB
dette de Maastricht rapportée au PIB nominal de l’année
toutes les pages ; la page sur l’inflation explique pourquoi son résultat n’est pas une variation de ce ratio
Solde primaire
solde des administrations publiques hors intérêts, en comptabilité nationale (intérêts dus, D.41)
les décompositions du ratio
Solde primaire stabilisant
solde primaire qui aurait laissé le ratio inchangé dans l’année, hors ajustements flux-stock
peut-elle baisser
Déficit qui stabilise le ratio
déficit total, intérêts compris, qui laisse le ratio inchangé pour un ratio de départ et une croissance nominale donnés, hors ajustements flux-stock
l’examen de la formule « un déficit de 3 % stabilise la dette » (formules du débat) : 3 % est un seuil de déficit, non de dette
Taux implicite
intérêts de l’année des administrations publiques (comptabilité nationale) rapportés à leur dette de Maastricht de la fin de l’année précédente
pourquoi elle augmente, peut-elle baisser
Intérêts et charge de la dette
selon la page : intérêts de l’ensemble des administrations publiques, en comptabilité nationale ; charge de la dette de l’État, dans son budget ; sur la page de l’inflation, charge d’indexation des titres indexés et exposition de la Banque de France aux taux. Ces mesures ne s’additionnent pas.
les administrations publiques dans les décompositions du ratio ; plusieurs périmètres comparés dans les formules du débat ; titres indexés et Banque de France (inflation)
Ce qui est vérifié, et comment. Pour lire la méthode de ces pages, trois opérations sont à distinguer.
Le contrôle numérique. Selon la page, les nombres sont calculés par le script qui écrit la page, sur des séries publiées, ou repris d’un calcul archivé ; ce script vérifie les principales affirmations chiffrées et s’arrête si leurs conditions ne sont plus remplies. Les décompositions du ratio sont en outre confrontées, année par année, au ratio et au solde primaire que publie Eurostat, avec la tolérance et les exclusions que dit chaque page.
La confrontation documentaire. Les valeurs tirées d’un document (rapport de la Cour des comptes, loi de finances, publication de la Banque de France ou de l’Agence France Trésor, étude) sont transcrites avec la source que cite la page ; celles d’une étude sont reprises telles qu’elle les publie, lui restent attribuées et sont distinguées des recalculs du dossier.
Le jugement éditorial. Le choix des périodes, des seuils de présentation, des comparaisons et des mots revient à l’auteur. Le calcul contrôle les conséquences de ces choix, non leur pertinence : ils sont relus, les contre-expertises externes sont signalées là où elles sont documentées, et ils sont dits comme tels quand ils comptent (un seuil de présentation n’est pas un résultat).
Réutiliser cette page
Les figures, les données et une citation prête, sous licence libre. Chaque figure porte dans l’image sa source, sa période et sa précaution de lecture : reprise dans un cours ou un article, elle ne se sépare pas de ce qui permet de la lire.
France : ce qui a fait monter ou baisser le poids de la dette, décennie par décennie
De décennie en décennie, le terme qui fait monter la dette française change ; sur la dernière, taux et croissance l’ont fait baisser et les déficits primaires l’ont fait monter davantage.
Précaution d’interprétation. Décomposition comptable, non causale : les trois termes ne sont pas indépendants. Variation calculée sur les valeurs non arrondies ; la somme des contributions affichées peut différer de 0,1 point.
Eurostat gov_10dd_edpt1 (dette, PIB), gov_10a_main (B9, D41PAY), France, 1996-2025
Sept pays à plus de 90 % de dette fin 2015 : ce qui a fait bouger leur ratio en dix ans
Parmi les pays partis d’une dette au moins aussi élevée, l’effet des taux et de la croissance a fait baisser le ratio partout ; là où le ratio a nettement baissé, il a pesé environ deux fois plus que les excédents primaires.
Précaution d’interprétation. Grèce, Chypre et Portugal ont reçu des financements officiels (2010-2018). Comparaison comptable : elle n’attribue la baisse à aucune politique. Variation calculée sur les valeurs non arrondies ; la somme des contributions affichées peut différer de 0,1 point.
Eurostat gov_10dd_edpt1 (dette, PIB), gov_10a_main (B9, D41PAY), 2016-2025 ; pays triés par variation du ratio
France : le solde primaire observé et celui qui aurait stabilisé la dette
Le solde primaire qui stabilise la dette change chaque année avec les taux et la croissance ; le solde observé est resté le plus souvent en dessous.
Précaution d’interprétation. En % du PIB ; solde stabilisant = (taux implicite − croissance nominale) / (1 + croissance) × ratio dette/PIB de fin d’année précédente, hors autres ajustements (flux-stock). Un repère comptable de l’année, non un objectif.
Eurostat gov_10dd_edpt1 (dette, PIB), gov_10a_main (B9, D41PAY), France, 1996-2025
Zone euro, 2016-2025 : taux, croissance et solde primaire de la France
Dans la zone euro, la France paie un taux implicite parmi les plus bas ; ce qui la distingue est une croissance nominale parmi les plus faibles et le solde primaire le plus bas.
Précaution d’interprétation. Comparaison comptable : elle ne dit ni si l’écart vient des dépenses ou des recettes, ni quel ajustement serait souhaitable. Taux implicite = intérêts payés / dette de fin d’année précédente.
Lalut, Stéphane (2026). « La dette publique peut-elle baisser ? » Données Eurostat et Commission européenne (AMECO), relevé du 2 novembre 2026. https://stephane-lalut.com/dette-publique-peut-elle-baisser/
En trois phrases
De 2016 à 2025, les déficits primaires ont ajouté 30,6 points de PIB au ratio de dette français, l’effet des taux et de la croissance, concentré en 2021-2023, en a retiré 15,0, et les autres ajustements en ont ajouté 3,1 : une hausse de 18,7 points. Parmi les sept pays de l’Union dont la dette dépassait 90 % du PIB fin 2015, le ratio a nettement baissé dans trois, d’abord par l’effet des taux et de la croissance, environ deux fois plus fort que celui de leurs excédents primaires. C’est une décomposition comptable, non une attribution causale.
Les données
La décomposition par décennie du ratio dette/PIB français, le solde primaire observé et le solde stabilisant hors autres ajustements année par année, la même décomposition pour les pays de l’Union dont la dette dépassait 90 % du PIB, et les moyennes des pays de la zone euro (solde primaire, solde stabilisant, taux implicite, croissance nominale, solde structurel AMECO) ; le même contenu existe en CSV, au format long.
Données et graphiques CC BY 4.0 — réutilisation libre, y compris commerciale, en citant la source. Texte soumis au droit d’auteur — citation courte libre, reproduction intégrale sur demande. Les séries brutes appartiennent à leurs producteurs (Eurostat et Commission européenne [AMECO]), sous leurs propres conditions.